Hallo zusammen,
meine Frage lautet, ob einzeln erworbene Marken während der Zugangs- sowie Folgebewertung nach Neubewertungsmodell erfolgen dürfen?
Die Zugangsbewertung nach Neubewertungsmodell scheitert bei Marken aufgrund des nicht-Vorhandenseins eines "aktiven Markt" i.S.d.13 IFRS, jedoch
dürfte auf Grundlage der Hierarchie gem. 13 IFRS eine Bewertung auf Level 3 erfolgen. Bei Marken ist das in der Regel der kapitalwertorientierte Ansatz.
Es ist dann zwar nicht nach Maßstäbe eines aktiven Markts bewertet worden , aber mit der Hierarchie auf Level 3. Das heißt im Zugang kann eine einzeln zugegangene Marke nach Neubewertungsmodell die Bewertung stattfinden? Oder lieg ich da komplett falsch und es darf nur nach AK-Model bewertet werden.
Und wie schauts mit Marken, die im Rahmen von Unternehmenszusammenschlüssen zugegangen sind? Diese müssen ja auf Grundlage
beizulegender Zeitwerte bewertetet werden, also Hierarchie Level 3, also in der Regel auf kapitalwertorientierter Ansatz.
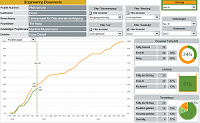 Diese Excel-Vorlage (Tool) ermöglicht die Planung und Überwachung der termingemäßen Lieferung von Dokumenten in einem Projekt. Auf der Grundlage der erfassten Plan- und Ist-Termine wird für jede Berichtsperiode der Status ausgewertet und in einem Dashboard präsentiert. Dieses Werkzeug enthält die dazu erforderlichen Tabellenvorlagen sowie die notwendigen Berechnungsmodelle. Zusätzlich bietet das Werkzeug die Kategorisierung der Dokumente nach bis zu vier frei wählbaren Merkmalen, so dass die Auswertung nach verschiedenen Selektionskriterien möglich ist. Preis 22,00 EUR ....




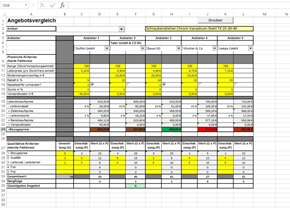
 Rollierende Liquiditätsplanung auf Wochenbasis. Mit der Excel-Vorlage „Liquiditätstool“ erstellen Sie schnell und einfach ein Bild ihrer operativen Liquiditätslage für die nächsten (bis zu 52) Wochen.

 Gern erstellen wir Ihnen Ihr Excel- Tool nach Ihren Wünschen und Vorgaben. Bitte lassen Sie sich ein