- News
- Forum
- Fachinfo
- Grundlagen
- Buchungssätze
- Anlagevermoegen
- Umlaufvermoegen
- Eigenkapital
- Rueckstellungen
- Verbindlichkeiten
- RAP und SoPo
- Jahresabschluss
- IAS/ IFRS/ US-GAAP
- Konsolidierung
- Steuern
- Umsatzsteuer
- Firmenwagen / Fahrtenbuch
- Betriebspruefung
- Interne Revision
- KI / Software
- Gesetze
- Arbeitsmarkt
- Bilanzbegriffe
- Artikel-Serien
- Stichwortverzeichnis
- Marktplatz
- Karriere / Stellenmarkt
- Excel-Vorlagen
- Glossar
Fachinfo Jahresabschluss
Der Jahresabschluss (Dana Klempien)
 Der Jahresabschluss einer Personengesellschaft setzt sich aus der Bilanz
und der Gewinn- und Verlustrechnung zusammen. Kapitalgesellschaften müssen zusätzlich laut § 264 Abs. 1 HGB einen Anhang an den Jahresabschluss anfügen, in dem einige Positionen aus der Bilanz und der Gewinn- und Verlustrechnung näher erläutert werden. Große und mittelgroße Kapitalgesellschaften müssen zusätzlich einen Lagebericht aufstellen. Die Einteilung der Kapitalgesellschaften nach den Größenklassen wird nach § 267 HGB vorgenommen. (s. Abschnitt: "Kapitalgesellschaften: Größenklassen")
Zeitpunkt der Aufstellung des Jahresabschlusses Für eine Personengesellschaft
wird für die Aufstellung des Jahresabschlusses kein Zeitraum angegeben. Im § 242 HGB ist lediglich formuliert, dass der Kaufmann zu Beginn seines Handelsgewerbes und zum Schluss eines jeden Geschäftsjahres eine Bilanz und eine GuV aufstellen muss. Das Geschäftsjahr muss dabei nicht dem Kalenderjahr entsprechen. Der Jahresabschluss... mehr lesen
Lagebericht: Inhalt und Umfang nach dem BilMoG (Anna Werner)
 Nach deutschem Handelsrecht sind große (§ 267 Abs. 3 HGB) und mittelgroße
Kapitalgesellschaften (§ 267 Abs. 2 HGB) und GmbH & Co KG's verpflichtet, einen Lagebericht nach den Vorschriften des § 289 HGB aufzustellen. Für kleine Kapitalgesellschaften besteht nach § 264 Abs. 1 HGB eine Ausnahme. Sie sind von der Pflicht zur Aufstellung eines Lageberichts befreit.
Die inhaltlichen Punkte, die im Lagebericht angesprochen werden müssen,
sind im § 289 HGB dargelegt. Hiernach setzt sich der Lagerbericht aus den folgenden Berichtsteilen zusammen:
Wirtschaftsbericht (§289 Abs. 1 und Abs. 3 HGB) Im Wirtschaftsbericht
werden der Geschäftsverlauf, die Lage des Unternehmens sowie die zukunftsorientierte Beurteilung der voraussichtlichen Entwicklung mit ihren Chancen und Risiken dargestellt. Im Berichtsteil zum Geschäftsverlauf und der Lage der Gesellschaft sind die Geschäftsergebnisse und die Lage des Unternehmens so darzustellen, dass ein den tatsächlichen Verhältnissen... mehr lesen
Anzeige
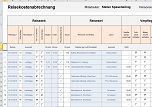 Reisekosten leicht abgerechnet
Einfach zu bedienendes, anwenderfreundliches Excel-Tool zur rechtskonformen Abrechnung von Reisekosten für ein- oder mehrtägige betrieblich und beruflich veranlasste In- und Auslandsreisen. Das Excel-Tool kommt vollständig ohne Makros aus und berücksichtigt alle derzeit geltenden gesetzlichen und steuerlichen Richtlinien. Preis 59,50 EUR .... Download hier >>
Top Begriffe
Neueste Fachbeiträge
Wie Verlustrücktrag und -vortrag bei der GmbH funktionieren (Stefan Parsch)
Das Ziel einer GmbH ist die Erzielung von Gewinnen. Doch selbst bei einem soliden Wirtschaften kann es manchmal in einem Geschäftsjahr zu Verlusten kommen, bedingt beispielsweise durch eine schlechte Konjunktur oder den Erwerb eines anderen Unternehmens. Solche Verluste können auch geschäftsjahrübergreifend... mehr lesenBeim Jahresabschluss zu beachten: Bilanzierungsgrundsätze (Stefan Parsch)
Damit Bilanzen verschiedener Firmen miteinander vergleichbar sind, kann nicht jedes Unternehmen seine Bilanz nach eigenen Vorstellungen aufstellen. Stattdessen gibt es Bilanzierungsgrundsätze, die sich aus dem Handelsgesetzbuch (HGB) und den Grundsätzen ordnungsmäßiger Buchführung (GoB) ableiten... mehr lesenTiefere Einblicke im Jahresabschluss – der Eigenkapitalspiegel (Stefan Parsch)
In der Bilanz ist das Eigenkapital eines Unternehmens zwar nach gezeichnetem Kapital, Kapital- und Gewinnrücklagen, Gewinn- oder Verlustvortrag sowie Jahresüberschuss oder -fehlbetrag untergliedert. Für Anteilseigner und andere Interessierten könnten aber mehr Unterpositionen zum Eigenkapital nützlich... mehr lesenBedeutung und Durchführung der Gewinn- und Verlustrechnung (Stefan Parsch)
Wie hoch in einem Geschäftsjahr die Gewinne – manchmal auch die Verluste – waren, wird mit der Gewinn- und Verlustrechnung (GuV) als Bestandteil des externen Rechnungswesens ermittelt. Viele Unternehmen sind zur Aufstellung der GuV verpflichtet, wobei manche Firmen mehr, andere weniger Wahlmöglichkeiten... mehr lesenGewinnverwendungsrechnung (Ergebnisverwendungsrechnung) - Was vom Jahresüberschuss übrig bleibt (Stefan Parsch)
Die Berechnung des Jahresüberschusses oder -fehlbetrags in der Gewinn- und Verlustrechnung (GuV) ist in der Bilanz nur ein Zwischenschritt. Denn um zu ermitteln, welcher Betrag an die Aktionäre oder Gesellschafter ausgeschüttet werden kann, müssen beispielsweise Gewinn- oder Verlustvorträge aus... mehr lesen5 nützliche Tipps, wie Sie Ihren Monatsabschluss zum Fast Close verkürzen können (Christoph Reger)
Sie haben noch keinen Fast Close Monatsabschluss eingeführt? D.h. Ihre Ergebnisse liegen erst nach 10 bis 20 Tagen vor? Ihr Management benötigt aber deutlich früher verlässliche Zahlen, um das Unternehmen steuern zu können? Dabei gibt es Möglichkeiten Ihren Monatsabschluss wesentlich zu... mehr lesenMit Eröffnungsbilanzkonto und Schlussbilanzkonto richtig umgehen (Stefan Parsch)
Ihren Namen ist zu entnehmen, dass das Eröffnungsbilanzkonto (EBK) und das Schlussbilanzkonto (SKB) etwas mit der Bilanz zu tun haben. Doch wozu gibt es diese Abschlusskonten überhaupt, die nur im Zusammenhang mit der Bilanz auftauchen? Und welche Besonderheit gilt es, beim Eröffnungsbilanzkonto... mehr lesenDigitale Anlageninventur - Eine Schritt-für-Schritt-Anleitung (Birgit Wichmann)
Der § 240 HGB schreibt die Anlageninventur vor. Für die Unternehmen meist eine lästige Pflicht, erfordert eine Inventur doch viel Zeit und Arbeitsaufwand. Die Alternative zum aufwendigen Zählen ist die digitale Anlageninventur. Das zeitraubende und umständliche erfassen auf ausgedruckten Listen... mehr lesenCheckliste zur Erstellung des Jahresabschlusses (Bilanz/GuV) nach Handels- und Steuerrecht (Birgit Wichmann)
Jedes Jahr wieder muss der Jahresabschluss erstellt werden. Mit dem Ende des laufenden Wirtschaftsjahres herrscht in allen Finanzbuchhaltungen Hochkonjunktur und Dauerbelastung. Schließlich muss der Jahresabschluss vorbereitet werden. Fällt diese Belastung noch mit einem Monats- und Quartalsabschluss... mehr lesenCheckliste zur Erstellung der Einnahmen-Überschuss-Rechnung gem. § 4 Abs. 3 EStG (Birgit Wichmann)
Die stark vereinfachte Methode für Steuerpflichtige, den Gewinn zu ermitteln, ist die Einnahmen-Überschuss-Rechnung (EÜR). Die Einnahmen und Ausgaben werden einander gegenübergestellt und miteinander verrechnet. Das Ergebnis ist ein Gewinn oder Verlust. Allerdings dürfen nur Unternehmer, die keine... mehr lesenEinführung in die Einnahmen-Überschuss-Rechnung (EÜR) (Stefan Parsch)
Die Einnahmen-Überschuss-Rechnung (EÜR) wird auch als "einfache Buchhaltung" bezeichnet – weil es bei ihr im Vergleich zur doppelten Buchführung keine doppelte Verbuchung von Geschäftsvorfällen gibt und weil sie nicht so komplex wie die doppelte Buchführung ist. Dennoch gibt es auch bei der... mehr lesenEröffnungsbilanz buchen: Anlässe, Bestandteile, Einteilungen (Stefan Parsch)
Die Eröffnungsbilanz gehört zu den Pflichten, die das Handelsgesetzbuch (HGB) Kaufleuten auferlegt (§ 242 Abs. 1 Satz 1 HGB). Sie zählt zu den Abschlüssen, wie der Jahresabschluss. Bei fortlaufender Geschäftstätigkeit entspricht die Eröffnungsbilanz eines neuen Jahres der Schlussbilanz des... mehr lesenWechsel der Gewinnermittlungsart: Von der Einnahmen-Überschuss-Rechnung zur Bilanzierung und umgekehrt (Stefan Parsch)
Unternehmer und Freiberufler zahlen Einkommensteuer entsprechend dem von ihnen erzielten Gewinn. Über mehrere Jahre betrachtet, kommen die beiden hauptsächlich angewandten Verfahren zur Gewinnermittlung zum selben Ergebnis. Für das einzelne Geschäftsjahr können sich jedoch deutliche Unterschiede... mehr lesenDie CSR-Berichtspflicht (Reporting-Standards) (Alexander Rodosek)
CSR steht für "Corporate Social Responsibility". Was ist das eigentlich? Wer ist von der CSR-Berichtspflicht betroffen, und warum können Unternehmen auch von einer freiwilligen freiwilligen Umsetzung profitieren? Rechnungswesen-Portal.de beantwortet diese Fragen. Neben einem Praxisbeispiel haben... mehr lesenPerfektes Paar: Continuous Accounting und Audit (Robert Kathmann, VP Digital Transformation BlackLine)
Audits in Unternehmen sollten ein ganz normaler und problemloser Vorgang sein. Sie haben die Aufgabe, die Ergebnisse auf Korrektheit zu prüfen, was schlussendlich nicht nur für Aufsichtsbehörden von Belang ist. Auch Investoren, um nur ein Bespiel zu nennen, haben ein großes Interesse an korrekten... mehr lesenNachhaltigkeitsbericht: Pflicht für viele Unternehmen (Wolff von Rechenberg)
Viele Unternehmen müssen am Ende des Jahres einen Nachhaltigkeitsbericht veröffentlichen. Grund ist ein neues Gesetz. Es verpflichtet größere Unternehmen zur Abgabe einer nichtfinanziellen Erklärung zeitgleich mit dem Lagebericht. Die Berichtspflicht gilt für alle Geschäftsjahre, die nach dem... mehr lesenBilRUG - Die wichtigsten Neuregelungen im Bilanzrecht (Wolff von Rechenberg)
Mit dem Bilanzrichtlinienumsetzungsgesetz (BilRUG) tritt 2016 die größte Reform im Handelsgesetzbuch (HGB) in Kraft, seit dem Bilanzrechtsmodernisierungsgesetz (BilMoG). Die Bundesregierung hat damit die Vorgaben der EU-Bilanzrichtlinie 2013/34/EU umgesetzt. Für Geschäftsjahre, die nach dem... mehr lesenDie Taxonomie der E-Bilanz (Wolff von Rechenberg)
Den Jahresabschluss müssen Unternehmen künftig per E-Bilanz an das Finanzamt übertragen. Die Finanzverwaltung schreibt dafür eine einheitliche Gliederung vor: die Taxonomie. Die gute Nachricht: Zunächst werden viele Unternehmen ihre Buchhaltung nur wenig umstellen müssen. Die schlechte Nachricht:... mehr lesenJahresabschluss: 10 Fragen und Antworten zur E-Bilanz (Wolff von Rechenberg)
Die Übergangsfrist für die E-Bilanz endet mit dem laufenden Geschäftsjahr. Unternehmen müssen ihren Jahresabschluss für 2013 elektronisch an das Finanzamt übermitteln. Rechnungswesen-Portal.de beantwortet die wichtigsten Fragen zur E-Bilanz. 1. Ab wann gilt die E-Bilanz? Die elektronische... mehr lesenBilMoG: Beschreibung von internen Kontroll und Risikomanagementsystemen im Lagebericht (Anna Werner)
Seit 2009 nach den Neuerungen des Bilanzrechtsmodernisierungsgesetzes (BilMoG) sind die Vorschriften zum Inhalt des Lageberichts für kapitalmarktorientierte Unternehmen geändert bzw. erweitert worden. Gemäß § 289 Abs. 5 HGB werden kapitalmarktorientierte Kapitalgesellschaften im Sinne von § 264d... mehr lesen |
 |
1
2
|
 |
 | Alle
Mit dem Newsletter immer auf dem Laufenden!
Tragen Sie sich hier für den kostenfreien und unverbindlichen Newsletter von Rechnungswesen-Portal.de ein und erhalten Sie jeden Monat aktuelle Neuigkeiten für Ihre Buchhaltung. Wir informieren Sie über neue Fachartikel, über wichtige News, aktuelle Stellenangebote, interessante Tagungen und Seminare. Wir empfehlen Ihnen spannende Bücher und geben Ihnen nützliche Excel-Tipps. Verpassen Sie nie mehr wichtige Diskussionen im Forum und stöbern Sie in Software-Angeboten, die Ihnen den Arbeitsalltag erleichtern. Zur Anmeldung >>Das Wichtigste für Buchhalter im Überblick
Einführung in die Einnahmen-Überschuss-Rechnung (EÜR) (Stefan Parsch)
 Die Einnahmen-Überschuss-Rechnung (EÜR) wird auch als "einfache Buchhaltung"
bezeichnet – weil es bei ihr im Vergleich zur doppelten Buchführung keine doppelte Verbuchung von Geschäftsvorfällen gibt und weil sie nicht so komplex wie die doppelte Buchführung ist. Dennoch gibt es auch bei der Ermittlung des Betriebsgewinns per EÜR einiges zu beachten. Außerdem kann sie nur anwenden, wer nicht der Buchführungspflicht unterliegt.
Wer zur EÜR berechtigt ist § 238 HGB (Handelsgesetzbuch) verpflichtet
alle Kaufleute zur Buchführung.... mehr lesen
- Die meistgelesenen Fachbeiträge
- Die neuesten Fachbeiträge
- Premium-Artikel
- Wissenstests
- Fachinfo-Kategorien
- Grundlagen
- Buchungssätze
- Anlagevermoegen
- Umlaufvermoegen
- Eigenkapital
- Rueckstellungen
- Verbindlichkeiten
- RAP und SoPo
- Jahresabschluss
- IAS/ IFRS/ US-GAAP
- Konsolidierung
- Steuern
- Umsatzsteuer
- Firmenwagen / Fahrtenbuch
- Betriebspruefung
- Interne Revision
- KI / Software
- Gesetze
- Arbeitsmarkt
- Bilanzbegriffe
- Artikel-Serien
- Stichwortverzeichnis
- Humor
Rechnungswesen- Newsletter
Buchführung, Bilanzierung und Rechnungswesen bilden den Schwerpunkt der News und Fachbeiträge im Newsletter. Daneben werden ERP- bzw. Buchführungssoftware, Rechnungswesen- Seminare und Tagungen für Buchhalter bzw. Bilanzbuchhalter, Stellenangebote und Literaturtipps vorgestellt.Werden Sie jetzt monatlich über neue Fachbeiträge, Excel-Tools und aktuelle Urteile informiert! zur Newsletter-Anmeldung >>
Über 2.000 Artikel und Vorlagen
Werden Sie Mitglied in einer großen Buchhalter-Community (fast 12.000 Mitglieder!) und erhalten Zugriff auf viele Inhalte und diskutieren ihre Fragen im Forum für Rechnungswesen und Buchhaltung.
Sehen Sie hier die neuesten Fachbeiträge >>
Anzeige
Eine neue Stelle?
Mit dem Studium fertig, Umzug in eine andere Region, Aufstiegschancen nutzen oder einfach nur ein Tapetenwechsel? Dann finden Sie hier viele aktuell offene Stellen im Rechnungswesen.Zu den Stellenanzeigen >>
Sie suchen einen Buchhalter oder Bilanzbuchhalter? Mit einer Stellenanzeige auf Rechnungswesen-Portal.de erreichen Sie viele Fachkräfte. weitere Informationen >>
Fachbegriffe von A bis Z
Testen Sie ihr Wissen mit unseren Aufgaben und Lösungen im Bereich Buchführung und Bilanzierung >>Sie haben eine Frage?
Nutzen Sie kostenfrei das Forum für Buchhaltung, Rechnungswesen und Steuern und und diskutieren ihre Fragen.
Riesen- Ressource
Auf Rechnungswesen-Portal.de sind bereits über 700 Fachbeiträge veröffentlicht und ständig kommen neue dazu.Zu den neuesten Fachbeiträgen >>
Zu den derzeit meistgelesenen Fachbeiträgen >>
Zu den Premium-Beiträgen >>
Sie möchten auch einen Fachbeitrag hier veröffentlichen? Dann erhalten Sie hier weitere Informationen >>
News
Sie möchten sich weiterbilden?
In unserer Seminar-Rubrik haben wir einige aktuelle Seminar- und Kurs-Angebote für Buchhalter, u.a. auch Kurse zum Bilanzbuchhalter zusammengestellt.
Premium-Mitgliedschaft
Erhalten Sie Zugriff auf Premium-Inhalte von Controlling-Portal.de und Rechnungswesen-Portal.de. Aktuelle und ständig erweiterte Fachbeiträge. Verschaffen Sie sich hier einen Überblick über unsere Premium-Inhalte.Mitgliedschaft für nur 39,- EUR einmalig bei unbegrenzter Laufzeit! Kein Abonnement! Weitere Informationen >>
Wie zufrieden sind Sie mit uns?
Über Ihre Meinung und auch ihre Anregungen für Veränderungen oder Erweiterungen würden wir uns sehr freuen. Nur 10 kurze Fragen, die schnell beantwortet sind. Vielen Dank im Voraus für Ihre Mithilfe! zur Umfrage >>Jobletter und Newsletter!
Mit dem monatlich erscheinenden Newsletter werden Sie über neue Fachbeiträge, News und Excel-Tools informiert! zur Anmeldung >>Der 14-tägige Jobletter informiert Sie automatisch über neue Stellenangebote und Arbeitsmarkt-News! zur Anmeldung >>
Fachbeitrag veröffentlichen?
Sie sind Autor von Fachbeiträgen mit Controlling-bzw. Rechnungswesen-Thema? Gerne veröffentlichen oder vermarkten wir ihren Fachbeitrag. Eine kurze Autorenvorstellung oder Unternehmensdarstellung am Ende des Artikels ist möglich. jetzt Mitmachen >>Talentpool - Jobwechsel einfach!
Tragen Sie sich kostenfrei im Talentpool auf Rechnungswesen-Portal.de ein und erhalten Jobangebote und Unterstützung beim Jobwechsel durch qualifizierte Personalagenturen.
Anzeige
TOP ANGEBOTE

|
RS Toolpaket - Planung: |
|||
| 4 Excel-Tools zum Paketpreis von nur 149,- EUR statt 227,- EUR bei Einzelkauf | ||||
|
|
RS Toolpaket - Controlling: | |||
| 6 Excel-Tools zum Paketpreis von nur 189,- EUR statt 286,- EUR bei Einzelkauf | ||||
|
|
RS FiBu Paket: | |||
|
 Bleiben Sie auf dem Laufenden und informieren sich über neue Fachbeiträge, Excel-Tools und Jobangebote auf unserer LinkedIn-Seite >>
Stellenanzeigen
Controller (m/w/d) MEKRA Lang GmbH & Co. KG ist weltweit führender Hersteller von Spiegelsystemen für Nutzfahrzeuge sowie von Kamera-Monitor-Systemen speziell für Automotive-Anwendungen. Als innovativer und anerkannter Experte für indirekte Sicht arbeiten wir mit allen namhaften Nutzfahrzeugherstellern zusammen und... Mehr Infos >>
Senior Accounting & Payroll Specialist – Steuern & Lohn- und Gehaltsabrechnung (m/w/d)
 Als Senior Tax & Accounting Specialist (m/w/d) übernimmst du die fachliche Verantwortung für unsere steuerlichen und buchhalterischen Kernthemen und wirst zur ersten Anlaufstelle für alle Fragen rund um Umsatzsteuer, Lohnsteuer/Einkommensteuer und Sozialversicherung. Du verantwortest unse... Mehr Infos >>
Operative:r Speditionscontroller:in (m/w/d)
 Noerpel-Gruppe – mit einem Jahresumsatz von über 710 Millionen Euro sind wir einer der führenden Logistikdienstleister in Süddeutschland und Export-Spitzenreiter in Europa. Als Familienunternehmen mit über hundertjähriger Tradition wissen wir, dieser Erfolg kommt nicht von ungefähr. Unsere Erf... Mehr Infos >>
Sachbearbeiter (m/w/d) Buchhaltung
 Das Max-Planck-Institut für Biochemie in Martinsried bei München zählt zu den führenden internationalen Forschungseinrichtungen auf den Gebieten der Biochemie, Zell- und Strukturbiologie sowie der biomedizinischen Forschung und ist mit rund 25 wissenschaftlichen Abteilungen und Forschungsgruppen ... Mehr Infos >>
Referent*in Data and Business Intelligence
 Die Max-Planck-Gesellschaft zur Förderung der Wissenschaften e. V. (MPG) ist eine von Bund und Ländern finanzierte Selbstverwaltungsorganisation der Wissenschaft. Sie betreibt in gegenwärtig 85 Instituten und Forschungsstellen im In- und Ausland Grundlagenforschung auf natur- und geis... Mehr Infos >>
Mitarbeiter*in (m/w/d) Finanzwesen & Administration
 Die Abteilung für Interne Angelegenheiten der Botschaft des Königreichs der Niederlande in Berlin sucht zum nächstmöglichen Zeitpunkt eine*n Mitarbeiter*in (m/w/d) Finanzwesen & Administration. Es handelt sich um eine Vollzeitstelle mit 38,25 Wochenstunden. Mehr Infos >>
Controller (m/f/d) European Logistics & Supply Chain Finance
 Techtronic Industries (TTI) is a world leader in cordless technology spanning power tools, accessories, hand tools, outdoor power equipment, as well as floorcare & cleaning products. Our focus is on end-users that range from professionals in the industrial, construction and infrastructure... Mehr Infos >>
Referent*in Gesamtabschluss, Jahresrechnung, Verwendungsnachweis für die SAP-Transformation auf S/4HANA (Teilzeit 50 %)
 Die Max-Planck-Gesellschaft zur Förderung der Wissenschaften e. V. (MPG) ist eine von Bund und Ländern finanzierte Selbstverwaltungsorganisation der Wissenschaft. Sie betreibt in gegenwärtig 85 Instituten und Forschungsstellen im In- und Ausland Grundlagenforschung auf natur- und geis... Mehr Infos >>
Weitere Stellenanzeigen im Stellenmarkt >>
Veranstaltungs-Tipp
Lernen Sie heute, was Sie morgen brauchen!
Mehr Wissen zu Accounting, Bilanzierung, Unternehmensbewertung, Steuern ... Für alle, die mit Power im Job stehen.
Jetzt Seminare entdecken >>
Berechnung der Abschreibungen in Excel

Mit Hilfe dieser auf MS Excel basierenden Anlagenverwaltung können Sie ihr Anlagevermögen (Inventar) verwalten. Das Inventar ist in diesem Tool übersichtlich nach Bilanzpositionen untergliedert. Abschreibungen und Rest- Buchwerte ihrer Anlagegüter werden für jedes Jahr automatisch berechnet. Es wird die lineare und degressive Berechnung der AfA berücksichtigt! Sonder- AfA kann im ersten Jahr angewendet werden.
Jetzt hier für 29,50 EUR downloaden!
Software-Tipp
Der „E-Rechnungsgenerator“ ist eine einfache Excel-Lösung, mit der sich (GoBD-konform) E-Rechnungen (im ZUGFeRD-Format) erstellen und auch direkt versenden lassen. Preis: 178,50 EUR Jetzt hier downloaden >>
Softwaretipp: Quick-Lohn
Erledigen Sie Ihre Lohnabrechnung im Handumdrehen selbst mit Quick-Lohn und versenden alle Meldungen an die Krankenkassen, das Finanzamt und die Unfallversicherung direkt aus dem Programm. Auch für Baulohn. Probieren Sie Quick-Lohn gratis und völlig unverbindlich 3 Monate lang aus. Es ist keine Kündigung nötig! Weitere Informationen >>
Kreditrechner - 50 Darlehen in Excel verwalten
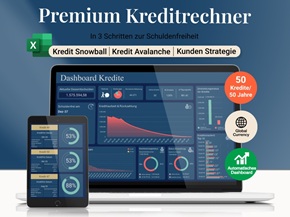
Mit diesem Kreditrechner für Excel hast du deine gesamte Schuldenlage im Griff – einfach, übersichtlich und effektiv. Spare bares Geld durch bessere Planung. Dieser Planer wurde speziell dafür entwickelt, auch bei komplexen Kreditstrukturen Übersicht und Kontrolle zu behalten. Bis zu 50 Kredite gleichzeitig verwalten und Laufzeiten bis zu 50 Jahre abbilden
Jetzt hier für 17,90 EUR downloaden!
eBook: Nachhaltigkeit mit ChatGPT
Nachhaltigkeit und KI sind keine Gegensätze, sondern verstärken sich gegenseitig. Für Controller bietet das Buch eine unschätzbare Hilfestellung. Mit einem klaren Bezug zum Controlling bietet es Ihnen die Werkzeuge, um ESG- und CSRD-Anforderungen erfolgreich zu erfüllen und gleichzeitig die Potenziale von künstlicher Intelligenz (KI) wie ChatGPT auszuschöpfen.Jetzt hier für 8,99 EUR downloaden >>
Sage Active: Die Cloud, die alles kann
Sage Active bringt Auftragsbearbeitung, Buchhaltung, Lohn und HR in einer Lösung zusammen – ideal für kleine Unternehmen. Erstellen Sie Angebote, verschicken Sie Rechnungen, behalten Sie Ihre Zahlen und Löhne im Blick
Jetzt hier testen und E-Rechnungen versenden!
Software-Tipp
 Rollierende Liquiditätsplanung auf Wochenbasis. Mit der Excel-Vorlage „Liquiditätstool“ erstellen Sie schnell und einfach ein Bild ihrer operativen Liquiditätslage für die nächsten (bis zu 52) Wochen. Mehr Infos und Download >>
BillingEngine - Die Maschine für Ihre E-Rechnungen
Alles, was die E-Rechnungspflicht von Ihnen verlangt – in einer Anwendung.
- E‑Rechnungen versenden
- E‑Rechnungen empfangen
- Belegerfassung per KI
- GoBD-konforme Archivierung
Jetzt hier testen und E-Rechnungen versenden!
TOP ANGEBOTE
|
|
RS Rückstellungsrechner XL: |
|||
| Die optimale Unterstützung bei Ihren Jahresabschlussarbeiten | ||||
|
|
RS Einkaufs-Verwaltung: | |||
|
Erstellung und Verwaltung von Aufträgen und Bestellungen |
||||
|
|
RS Kosten-Leistungs-Rechnung: | |||
|
RS-Plan
 RS-Plan - Unternehmens- planung leicht gemacht:
Erstellen Sie mit RS-Plan Ihre Unternehmensplanung professionell. Automatische Plan-GuV, Plan-Bilanz, Plan- Kapitalflussrechnung und Kenn- zahlen. Preis: 119,- EUR mehr Informationen >>
Ihre Werbung auf RWP
Ihre Werbung hier ab 200 EUR
im Monat
im Monat
Werben Sie zielgruppenorientiert – werben Sie auf www.Rechnungswesen-Portal.de! Nährere Informationen erhalten Sie hier >>
-
Information
-
Rechtliches
-
Für Nutzer
-
ein Projekt der
reimus.NET GmbH
-
Weitere Projekte