- News
- Forum
- Fachinfo
- Grundlagen
- Buchungssätze
- Anlagevermoegen
- Umlaufvermoegen
- Eigenkapital
- Rueckstellungen
- Verbindlichkeiten
- RAP und SoPo
- Jahresabschluss
- IAS/ IFRS/ US-GAAP
- Konsolidierung
- Steuern
- Umsatzsteuer
- Firmenwagen / Fahrtenbuch
- Betriebspruefung
- Interne Revision
- KI / Software
- Gesetze
- Arbeitsmarkt
- Bilanzbegriffe
- Artikel-Serien
- Stichwortverzeichnis
- Marktplatz
- Karriere / Stellenmarkt
- Excel-Vorlagen
- Glossar
Fachbeiträge zum Thema Umsatzsteuer
Umsatzsteuer bei digitalen Produkten wie eBooks, Webinaren und Online-Kursen (Stefan Parsch)
 Das Internet hat nicht nur das Anbieten von Waren und Dienstleistungen
über Ländergrenzen hinweg vereinfacht - es hat auch neue Produkte und Angebote hervorgebracht. Ohne das Internet wäre das Herunterladen von E-Books, Musik oder Software ebenso wenig möglich wie es Online-Seminare, Software-as-a-Service, Streamingdienste oder andere digitale Angebote wären. Die Gesetzgebung zur Umsatzsteuer für solche Waren und Dienstleistungen hat sich in den vergangenen Jahren in der EU mehrmals geändert.
Digitale Angebote und die Umsatzsteuer Als in den 2000er Jahren Amazon
und eBay in Deutschland groß herauskamen, konnten Kunden dort Artikel aus Drittstaaten, etwa aus den U.S.A. oder aus China erwerben, in der Regel ohne Umsatzsteuer (Mehrwertsteuer). Inzwischen haben die EU-Gesetzgeber jedoch Gesetzeslücken geschlossen und das Umsatzsteuersystem umgebaut. Der einfache Marktzugang über das Internet macht Online-Verkäufe und elektronisch erbrachte Dienstleistungen (Downloads,... mehr lesen
Der One-Stop-Shop (OSS) - Umsatzsteuer im EU-weiten Online-Handel (Stefan Parsch)
 Für mittelgroße deutsche Online-Händler wird sich zum 01.07.2021 einiges
ändern: Die Lieferschwelle für Verkäufe an Privatpersonen in anderen EU-Staaten sinkt auf 10.000 €, während bisher in den meisten EU-Ländern eine Schwelle von 35.000 € gilt. Nun müssen viele, die ihre Umsatzsteuer bisher ans deutsche Finanzamt gezahlt haben, die Steuer in den Ländern ihrer Kunden entrichten. Damit dies nicht zu aufwendig wird, richtet das Bundeszentralamt für Steuern (BZSt) einen "One-Stop-Shop" ein, auf Deutsch auch "einzige Anlaufstelle" genannt.
Funktionsweise des künftigen One-Stop-Shops Der geplante One-Stop-Shop
beim BZSt soll zu einer Art Vertretung der Finanzämter anderer EU-Staaten in Deutschland werden. Der steuerpflichtige Online-Händler gibt in einer elektronischen Steuererklärung beim One-Stop-Shop an, welchen Umsatz er mit Verkäufen an private Kunden in welchen Ländern erzielt hat.
Anschließend zahlt er die selbst berechneten Steuern – nach den... mehr lesen
Anzeige
 Mit dem RS-Plan erstellen Sie ganz einfach Ihre gesamte Unternehmensplanung, inkl. automatischer Plan-Bilanz und Kapitalflussrechnung. Die Planung kann für insgesamt 5 Jahre erfolgen. Neben detailierter Plan-G+V, Bilanz und Kapitalflussrechnung stehen fertige Berichte mit Kennzahlen und Grafiken zur Analyse des Unternehmens zur Verfügung. Preis 119,- EUR mehr >>
Top Begriffe
Neueste Fachbeiträge
Häufige Fehler bei Anwendung der Kleinunternehmerregelung nach § 19 UStG (Ulf Matzen)
Die Kleinunternehmerregelung kann Unternehmern helfen, viel Zeit zu sparen. Wer sie nutzen kann, muss keine Umsatzsteuer abführen und spart sich die regelmäßige Arbeit mit den Umsatzsteuer-Voranmeldungen sowie die jährliche Umsatzsteuererklärung. Was besagt die Kleinunternehmerregelung... mehr lesenVorsteuer und Vorsteuerabzug grundlegend erklärt (Stefan Parsch)
§ 15 UStG (Umsatzsteuergesetz) regelt den Vorsteuerabzug. Doch was für eine Art Steuer ist die Vorsteuer eigentlich? Und was muss bei ihrem Abzug beachtet werden? Denn der § 15 UStG hat einen nicht unerheblichen Umfang. Vom Prinzip her ist die Sache mit der Vorsteuer und dem Vorsteuerabzug einfach,... mehr lesenVorsteuersaldierung in der Umsatzsteuer-Jahreserklärung (Stefan Parsch)
Der Vorsteuerabzug nach § 15 UStG (Umsatzsteuergesetz) erlaubt es Unternehmern, die bei Einkäufen bezahlte Umsatzsteuer (Vorsteuer) mit der durch Verkäufe eingenommenen Umsatzsteuer zu verrechnen (Vorsteuersaldierung). Auch wenn viele Unternehmer monatlich oder vierteljährlich eine Umsatzsteuer-Voranmeldung... mehr lesenVorsteuerberichtigung: Wenn die Verhältnisse sich ändern (Stefan Parsch)
Bei der Allphasen-Netto-Umsatzsteuer, wie sie in der Bundesrepublik Deutschland seit 1968 gilt, zahlt der Verbraucher als Endkunde die komplette Umsatzsteuer (Mehrwertsteuer). Während der Herstellung und des Vertriebs bleibt ein Produkt insofern umsatzsteuerfrei, als alle Beteiligten einer Wertschöpfungskette... mehr lesenSteuerschuldumkehr: Leistungen, die den Wechsel der Steuerschuldnerschaft bewirken (Stefan Parsch)
Grundsätzlich gilt im Umsatzsteuerrecht, dass ein Unternehmen, das eine Ware liefert oder eine Dienstleistung ausführt, die Mehrwert-/Umsatzsteuer beim Kunden erhebt und sie anschließend dem Finanzamt überweist. Wie so oft im Steuerrecht gibt es auch hier eine Reihe von Ausnahmen, bei denen der... mehr lesenUmsatzsteuerverprobung - Eine Arbeitshilfe (Birgit Wichmann)
Kurz gesagt, eine Umsatzsteuererprobung unterstützt die Überprüfung der Umsatzsteuer. Jeder Unternehmer sollte eine monatliche Umsatzsteuerverprobung vornehmen. Dabei werden die Daten aus der Finanzbuchhaltung den zu meldenden Daten der Umsatzsteuervoranmeldung gegenübergestellt. Verprobt werden... mehr lesenBauleistungen nach § 13b UStG: Wann greift die Steuerschuldumkehr? (Stefan Parsch)
In der Regel hat das Unternehmen, das eine Lieferung oder Leistung ausführt, die Umsatzsteuer zu erheben und an das Finanzamt abzuführen. Sitzt das leistende Unternehmen im Ausland, tritt nach § 13b UStG (Umsatzsteuergesetz) eine Umkehr der Steuerschuldnerschaft, auch Reverse Charge genannt, ein:... mehr lesenUmsatzsteuersonderprüfung - worauf achtet das Finanzamt? (Birgit Wichmann)
Viele Unternehmen sind überrascht, wenn plötzlich ohne ersichtlichen Grund eine Umsatzsteuersonderprüfung ins Haus steht. Dabei kommt sie häufiger vor, als man denkt. Wichtig ist für Unternehmer und Steuerberater gleichermaßen, dass schnell reagiert wird. In Bezug auf die üblichen Betriebsprüfungen... mehr lesenRechnungsberichtigung bei falsch ausgewiesener Umsatzsteuer (Stefan Parsch)
Fehler in Rechnungen sind immer ärgerlich. Besondere Aufmerksamkeit bei ihrer Korrektur verlangen jedoch Fehler bei der Angabe der Umsatzsteuer, auch in Form der Mehrwertsteuer. Denn diese falschen Angaben haben steuerrechtliche Konsequenzen und eine Berichtigung muss bestimmten formalen Vorgaben... mehr lesenUmsatzsteuer: Unternehmereigenschaft von Aufsichtsratsmitgliedern (Wolff von Rechenberg)
Aufsichtsratsmitglieder, die für ihre Tätigkeit eine pauschale feste Vergütung erhalten, gelten ab 2022 nicht mehr grundsätzlich als Unternehmer. Daher fällt auf diese Vergütungen keine Umsatzsteuer mehr an. Das hat die Finanzverwaltung im BMF-Schreiben vom 8. Juli 2021 festgelegt und damit die... mehr lesenEinfuhrumsatzsteuer bei Lieferungen aus Nicht-EU-Staaten (Stefan Parsch)
Grundsätzlich wird bei allen Verkäufen und Dienstleistungen innerhalb der Europäischen Union die Umsatzsteuer (Mehrwertsteuer) fällig. Das gilt auch für Waren, die aus Nicht-EU-Staaten bezogen werden, allerdings gibt es bei der Einfuhrumsatzsteuer (Einfuhrsteuer) einige Besonderheiten. War der... mehr lesenDer Import-One-Stop-Shop (IOSS) zur Versteuerung von Waren aus Nicht-EU-Staaten (Stefan Parsch)
Der Online-Handel hat es möglich gemacht, dass Verbraucher auch Waren aus Drittstaaten (Nicht-EU-Staaten) erwerben können. Bei einem geringen Warenwert sind solche Lieferungen bisher steuerlich begünstigt. Das ändert sich zum 01.07.2021. Um das Erklären und Entrichten der Umsatzsteuer auch... mehr lesenVorsteuer-Vergütungsverfahren im EU-Ausland und in Drittstaaten (Stefan Parsch)
Bei Geschäften im Inland können umsatzsteuerpflichtige Unternehmer die Vorsteuer im normalen Umsatzsteuerverfahren geltend machen. Dabei ziehen sie die Umsatzsteuer für die von ihnen eingekauften Waren oder in Anspruch genommenen Dienstleistungen vom Umsatzsteuerbetrag ab, den sie selbst als Umsatzsteuer... mehr lesenZahlung von Umsatzsteuer: Von Zahllast, Vorsteuerüberhang, Umsatzsteuervoranmeldung und Dauerfristverlängerung (Stefan Parsch)
Umsatzsteuer erheben und ans Finanzamt zahlen müssen alle Unternehmer und Selbstständigen, die steuerpflichtige Umsätze nach § 1 UStG generieren. Von der Steuer ausgenommen sind die Umsätze von Ärzten und anderen Angehörigen von Heilberufen sowie weitere Umsätze, die in § 4 UStG aufgeführt... mehr lesenDie Differenzbesteuerung - Steuervergünstigung für Gebrauchtwaren (Stefan Parsch)
Für gebrauchte Waren, wie Second-Hand-Kleidung, weiterverkaufte Bücher oder Gebrauchtwagen, ist bereits einmal Umsatzsteuer gezahlt worden: als sie neu gekauft wurden. Um diesen Umstand zu berücksichtigen, erlaubt das Umsatzsteuergesetz (UStG) in § 25a die sogenannte "Differenzbesteuerung": Unter... mehr lesenUmsatzsteuer-Nachschau: Steuerprüfung mit Überraschungseffekt (Stefan Parsch)
Eine Betriebsprüfung muss einem Unternehmen im Vorfeld bekannt gegeben werden. Anders verhält es sich mit der Umsatzsteuer-Nachschau: Mit Hilfe dieses Instruments können Finanzbeamte zu Geschäfts- und Arbeitszeiten unangemeldet auf der Matte stehen. Das kann selbst steuerehrliche Unternehmer treffen,... mehr lesenSoll- und Istversteuerung - Wechsel der Versteuerungsart bei der Umsatzsteuer (Stefan Parsch)
Bei der Umsatzsteuer können Unternehmensgründer und Unternehmer mit geringen Umsätzen zwischen der Soll- und der Istversteuerung wählen. Die Höhe der Steuer ist gleich, nur der Zeitpunkt der Erhebung ist bei den beiden Varianten unterschiedlich. Kommt es zu einem Wechsel von der Soll- zur Istversteuerung... mehr lesenDie Umsatzsteuer-Identifikationsnummer (Stefan Parsch)
Der freie Verkehr von Waren und Dienstleistungen ist eine der großen Errungenschaften der Europäischen Union. Für eine geregelte Besteuerung der Lieferungen und Leistungen wurde die Umsatzsteuer-Identifikationsnummer (USt-ID-Nummer) eingeführt. Seit 01.01.2020 ist ihre Anwendung verpflichtend,... mehr lesenZusammenfassende Meldung bei innergemeinschaftlichen Lieferungen und sonstigen Leistungen (Stefan Parsch)
Bei Geschäften mit Unternehmen in einem anderen EU-Staat müssen die Umsätze in der Zusammenfassenden Meldung (§ 18a UStG) ans Bundeszentralamt für Steuern (BZSt.) gemeldet werden. Die Umsatzsteuer-Voranmeldung an das zuständige Finanzamt reicht bei Lieferungen und Dienstleistungen mit einem Empfänger... mehr lesenDie Umsatzsteuer - Regelsatz, ermäßigter Satz, Befreiungen (Stefan Parsch)
Mit wenigen Ausnahmen unterliegen hierzulande alle Warenlieferungen und Dienstleistungen der Umsatzsteuer, die in ihrer heute gebräuchlichen Form auch Mehrwertsteuer genannt wird. Die Einzelheiten zur Umsatzsteuer sind insbesondere im Umsatzsteuergesetz (UStG), in der Umsatzsteuer-Durchführungsverordnung... mehr lesen |
 |
1
2
3
|
 |
 | Alle
Mit dem Newsletter immer auf dem Laufenden!
Tragen Sie sich hier für den kostenfreien und unverbindlichen Newsletter von Rechnungswesen-Portal.de ein und erhalten Sie jeden Monat aktuelle Neuigkeiten für Ihre Buchhaltung. Wir informieren Sie über neue Fachartikel, über wichtige News, aktuelle Stellenangebote, interessante Tagungen und Seminare. Wir empfehlen Ihnen spannende Bücher und geben Ihnen nützliche Excel-Tipps. Verpassen Sie nie mehr wichtige Diskussionen im Forum und stöbern Sie in Software-Angeboten, die Ihnen den Arbeitsalltag erleichtern. Zur Anmeldung >>Das Wichtigste für Buchhalter im Überblick
Umsatzsteuer - Die wichtigsten Anwendungsfälle im In- und Ausland (Alexander Wildt)
 Für Unternehmer, die Waren in das Ausland liefern oder Dienstleistungen
für im Ausland ansässige Unternehmen erbringen, gibt es im Umsatzsteuerrecht einige von der Behandlung im Inland abweichende Regelungen. Insbesondere auch durch die aktuellen Änderungen im Rahmen des Mehrwertsteuerpaketes 2010 sind diese Regelungen schwer verständlich für den Unternehmer, der nur gelegentlich etwas ins Ausland liefert oder eine sonstige Leistung erbringt.
Werden die Umsatzsteuer-Besonderheiten bei Lieferungen ins Gemeinschaftsgebiet
(EU) bzw. Ausfuhrlieferungen... mehr lesen
Die Umsatzsteuer - Regelsatz, ermäßigter Satz, Befreiungen (Stefan Parsch)
 Mit wenigen Ausnahmen unterliegen hierzulande alle Warenlieferungen und
Dienstleistungen der Umsatzsteuer, die in ihrer heute gebräuchlichen Form auch Mehrwertsteuer genannt wird. Die Einzelheiten zur Umsatzsteuer sind insbesondere im Umsatzsteuergesetz (UStG), in der Umsatzsteuer-Durchführungsverordnung (UStDV) und auf europäischer Ebene vor allem in der Mehrwertsteuer-Systemrichtlinie (MwStSystRL, Richtlinie 2006/112/EG) geregelt. Den Regelsteuersatz, ermäßigte Steuersätze und Steuerbefreiungen bestimmen die EU-Staaten im Rahmen der MwStSystRL-Vorgaben... mehr lesen
- Die meistgelesenen Fachbeiträge
- Die neuesten Fachbeiträge
- Premium-Artikel
- Wissenstests
- Fachinfo-Kategorien
- Grundlagen
- Buchungssätze
- Anlagevermoegen
- Umlaufvermoegen
- Eigenkapital
- Rueckstellungen
- Verbindlichkeiten
- RAP und SoPo
- Jahresabschluss
- IAS/ IFRS/ US-GAAP
- Konsolidierung
- Steuern
- Umsatzsteuer
- Firmenwagen / Fahrtenbuch
- Betriebspruefung
- Interne Revision
- KI / Software
- Gesetze
- Arbeitsmarkt
- Bilanzbegriffe
- Artikel-Serien
- Stichwortverzeichnis
- Humor
Premium-Mitgliedschaft
Erhalten Sie Zugriff auf Premium-Inhalte von Controlling-Portal.de und Rechnungswesen-Portal.de.- über 500 Premium-Fachbeiträge und
- Video-Kurse
- professionelle Excel-Vorlagen
- Aufgaben und Lösungen
Alle Premium-Inhalte im Überblick >>
Der Beitrag beträgt einmalig 39,- EUR inkl. MwSt. (unbegrenzte Laufzeit, Kein Abonnement!). Weitere Informationen >>
Über 2.000 Artikel und Vorlagen
Werden Sie Mitglied in einer großen Buchhalter-Community (fast 12.000 Mitglieder!) und erhalten Zugriff auf viele Inhalte und diskutieren ihre Fragen im Forum für Rechnungswesen und Buchhaltung.
Sehen Sie hier die neuesten Fachbeiträge >>
Anzeige
Eine neue Stelle?
Mit dem Studium fertig, Umzug in eine andere Region, Aufstiegschancen nutzen oder einfach nur ein Tapetenwechsel? Dann finden Sie hier viele aktuell offene Stellen im Rechnungswesen.Zu den Stellenanzeigen >>
Sie suchen einen Buchhalter oder Bilanzbuchhalter? Mit einer Stellenanzeige auf Rechnungswesen-Portal.de erreichen Sie viele Fachkräfte. weitere Informationen >>
Fachbegriffe von A bis Z
Testen Sie ihr Wissen mit unseren Aufgaben und Lösungen im Bereich Buchführung und Bilanzierung >>Sie haben eine Frage?
Nutzen Sie kostenfrei das Forum für Buchhaltung, Rechnungswesen und Steuern und und diskutieren ihre Fragen.
Riesen- Ressource
Auf Rechnungswesen-Portal.de sind bereits über 700 Fachbeiträge veröffentlicht und ständig kommen neue dazu.Zu den neuesten Fachbeiträgen >>
Zu den derzeit meistgelesenen Fachbeiträgen >>
Zu den Premium-Beiträgen >>
Sie möchten auch einen Fachbeitrag hier veröffentlichen? Dann erhalten Sie hier weitere Informationen >>
News
Sie möchten sich weiterbilden?
In unserer Seminar-Rubrik haben wir einige aktuelle Seminar- und Kurs-Angebote für Buchhalter, u.a. auch Kurse zum Bilanzbuchhalter zusammengestellt.
Premium-Mitgliedschaft
Erhalten Sie Zugriff auf Premium-Inhalte von Controlling-Portal.de und Rechnungswesen-Portal.de. Aktuelle und ständig erweiterte Fachbeiträge. Verschaffen Sie sich hier einen Überblick über unsere Premium-Inhalte.Mitgliedschaft für nur 39,- EUR einmalig bei unbegrenzter Laufzeit! Kein Abonnement! Weitere Informationen >>
Wie zufrieden sind Sie mit uns?
Über Ihre Meinung und auch ihre Anregungen für Veränderungen oder Erweiterungen würden wir uns sehr freuen. Nur 10 kurze Fragen, die schnell beantwortet sind. Vielen Dank im Voraus für Ihre Mithilfe! zur Umfrage >>Jobletter und Newsletter!
Mit dem monatlich erscheinenden Newsletter werden Sie über neue Fachbeiträge, News und Excel-Tools informiert! zur Anmeldung >>Der 14-tägige Jobletter informiert Sie automatisch über neue Stellenangebote und Arbeitsmarkt-News! zur Anmeldung >>
Fachbeitrag veröffentlichen?
Sie sind Autor von Fachbeiträgen mit Controlling-bzw. Rechnungswesen-Thema? Gerne veröffentlichen oder vermarkten wir ihren Fachbeitrag. Eine kurze Autorenvorstellung oder Unternehmensdarstellung am Ende des Artikels ist möglich. jetzt Mitmachen >>Talentpool - Jobwechsel einfach!
Tragen Sie sich kostenfrei im Talentpool auf Rechnungswesen-Portal.de ein und erhalten Jobangebote und Unterstützung beim Jobwechsel durch qualifizierte Personalagenturen.
Anzeige
BillingEngine - Die Maschine für Ihre E-Rechnungen
Alles, was die E-Rechnungspflicht von Ihnen verlangt – in einer Anwendung.
- E‑Rechnungen versenden
- E‑Rechnungen empfangen
- Belegerfassung per KI
- GoBD-konforme Archivierung
Jetzt hier testen und E-Rechnungen versenden!
Stellenanzeigen
Mitarbeiter*in (m/w/d) Finanzwesen & Administration Die Abteilung für Interne Angelegenheiten der Botschaft des Königreichs der Niederlande in Berlin sucht zum nächstmöglichen Zeitpunkt eine*n Mitarbeiter*in (m/w/d) Finanzwesen & Administration. Es handelt sich um eine Vollzeitstelle mit 38,25 Wochenstunden. Mehr Infos >>
Buchhalter in Teilzeit (m/w/d) in Hanau
 Wir gehören als Tochtergesellschaft von SUMITOMO RUBBER INDUSTRIES, Ltd., Kobe/Japan (SRI), zu einem der größten Reifenkonzerne der Welt. Die Produkte der DUNLOP TECH GmbH helfen Autofahrern, komfortabler und sicherer zu fahren sowie ihre Mobilität zu erhalten. Seit vielen Jahren sind wir... Mehr Infos >>
Referent*in Gesamtabschluss, Jahresrechnung, Verwendungsnachweis für die SAP-Transformation auf S/4HANA (Teilzeit 50 %)
 Die Max-Planck-Gesellschaft zur Förderung der Wissenschaften e. V. (MPG) ist eine von Bund und Ländern finanzierte Selbstverwaltungsorganisation der Wissenschaft. Sie betreibt in gegenwärtig 85 Instituten und Forschungsstellen im In- und Ausland Grundlagenforschung auf natur- und geis... Mehr Infos >>
Sachbearbeiterin/ Sachbearbeiter Planung, Steuerung, Finanzen und Controlling (w/m/d)
 Die Bundesanstalt für Immobilienaufgaben (BImA) ist das Immobilienunternehmen des Bundes, das die immobilienpolitischen Ziele der Bundesregierung unterstützt und für fast alle Bundesbehörden die notwendigen Flächen und Gebäude zur Verfügung stellt. Dementsprechend sind wir in ganz Deutsch... Mehr Infos >>
Bilanzbuchhalter (m/w/d)
 PlanET Biogastechnik GmbH plant, entwickelt und konstruiert Biogasanlagen für Landwirtschaft sowie Industrie im nationalen wie auch internationalen Markt. Auf unserem erfolgreichen Weg brauchen wir dich als Verstärkung. Bringe deine Ideen bei uns ein und verwirkliche dich bei uns. In unserem fami... Mehr Infos >>
Weitere Stellenanzeigen im Stellenmarkt >>
Veranstaltungs-Tipp
Lernen Sie heute, was Sie morgen brauchen!
Mehr Wissen zu Accounting, Bilanzierung, Unternehmensbewertung, Steuern ... Für alle, die mit Power im Job stehen.
Jetzt Seminare entdecken >>
Seminarveranstalter:
CA controller akademie - We love Controlling
Die CA controller akademie ist der führende Weiterbildungsspezialist für Controlling-Themen. Controllerinnen und Controller sowie Fach- und Führungskräfte anderer Bereiche finden bei der CA controller akademie ein umfassendes Angebot. Mehr Informationen >>
Haufe Akademie - Ihr Partner für Weiterbildung im Controlling und Rechnungswesen
Die Haufe Akademie gehört mit jährlich über 17.500 Veranstaltungsterminen und über 2.500 verschiedenen Themen zu einem der führenden Weiterbildungsunternehmen in Deutschland. Mehr Informationen >>
Weitere Seminar Anbieter im Marktplatz >>
Software-Tipp
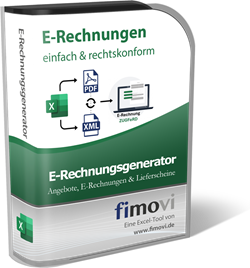
Der „E-Rechnungsgenerator“ ist eine einfache Excel-Lösung, mit der sich (GoBD-konform) E-Rechnungen (im ZUGFeRD-Format) erstellen und auch direkt versenden lassen. Preis: 178,50 EUR Jetzt hier downloaden >>
Software-Tipps
Diamant/4 ist mehr als nur eine Standardsoftware, die Ihre Anforderungen des betrieblichen Rechnungswesens erfüllt. Sie vereinfacht Ihren Buchhaltungsalltag – auch bei mehreren Mandanten. Denn die Software reduziert zahlreiche Routinen und macht dezentrales Arbeiten einfach. Mehr Informationen >>
Die Lohn- und Gehaltssoftware für Steuerberater und Buchhaltungsbüros mit dem Hintergrund von 50 Jahren Erfahrung: Unsere sichere Cloud-Lösung verbindet die Vorteile einer Rechenzentrumslösung mit dem Komfort einer Vor-Ort-Lösung. Mehr Informationen >>
Weitere Rechnungswesen-Software-Lösungen im Marktplatz >>
Kreditrechner - 50 Darlehen in Excel verwalten
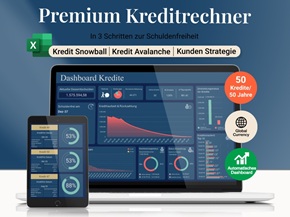
Mit diesem Kreditrechner für Excel hast du deine gesamte Schuldenlage im Griff – einfach, übersichtlich und effektiv. Spare bares Geld durch bessere Planung. Dieser Planer wurde speziell dafür entwickelt, auch bei komplexen Kreditstrukturen Übersicht und Kontrolle zu behalten. Bis zu 50 Kredite gleichzeitig verwalten und Laufzeiten bis zu 50 Jahre abbilden
Jetzt hier für 17,90 EUR downloaden!
Prompt – KI Agenten Beschreibung
Erstellen Sie in wenigen Minuten Ihren eigenen KI-Agenten – präzise, professionell und individuell. Mit dieser Excel-Vorlage erstellen Sie mühelos eine vollständige Beschreibung für Ihren persönlichen KI-Agenten, die Sie direkt in Tools wie ChatGPT, Copilot, Google Gemini oder Claude einfügen können.Jetzt hier für 4,99 EUR downloaden >>
Sage Active: Die Cloud, die alles kann
Sage Active bringt Auftragsbearbeitung, Buchhaltung, Lohn und HR in einer Lösung zusammen – ideal für kleine Unternehmen. Erstellen Sie Angebote, verschicken Sie Rechnungen, behalten Sie Ihre Zahlen und Löhne im Blick
Jetzt hier testen und E-Rechnungen versenden!
Software-Tipp
 Rollierende Liquiditätsplanung auf Wochenbasis. Mit der Excel-Vorlage „Liquiditätstool“ erstellen Sie schnell und einfach ein Bild ihrer operativen Liquiditätslage für die nächsten (bis zu 52) Wochen. Mehr Infos und Download >>
Excel- Tools für Buchhalter
unsere TOP- TOOLS:

|
RS-Liquiditätsplanung L | |
|
|
RS-Bilanzanalyse | |
|
|
RS-Plan | |
|
|
RS-BSC | |
|
|
RS-Darlehensverwaltung | |
|
|
RS-Investitionsrechner |
TOP ANGEBOTE
|
|
RS Rückstellungsrechner XL: |
|||
| Die optimale Unterstützung bei Ihren Jahresabschlussarbeiten | ||||
|
|
RS Einkaufs-Verwaltung: | |||
|
Erstellung und Verwaltung von Aufträgen und Bestellungen |
||||
|
|
RS Kosten-Leistungs-Rechnung: | |||
|
Erfolgreich mit Fernstudium
 Ein modernes Fernstudium bietet viele Vorteile. Sie selbst bestimmen, wann und wo Sie lernen - umfassend betreut von einem Team kompetenter Fernlehrer. Wir stellen Ihnen einige interessante Fernkurse bzw. Studiengänge zum Bilanzbuchhalter detailliert vor >>
Ihre Werbung auf RWP
Ihre Werbung hier ab 200 EUR
im Monat
im Monat
Werben Sie zielgruppenorientiert – werben Sie auf www.Rechnungswesen-Portal.de! Nährere Informationen erhalten Sie hier >>
-
Information
-
Rechtliches
-
Für Nutzer
-
ein Projekt der
reimus.NET GmbH
-
Weitere Projekte