- News
- Forum
- Fachinfo
- Grundlagen
- Buchungssätze
- Anlagevermoegen
- Umlaufvermoegen
- Eigenkapital
- Rueckstellungen
- Verbindlichkeiten
- RAP und SoPo
- Jahresabschluss
- IAS/ IFRS/ US-GAAP
- Konsolidierung
- Steuern
- Umsatzsteuer
- Firmenwagen / Fahrtenbuch
- Betriebspruefung
- Interne Revision
- KI / Software
- Gesetze
- Arbeitsmarkt
- Bilanzbegriffe
- Artikel-Serien
- Stichwortverzeichnis
- Marktplatz
- Karriere / Stellenmarkt
- Excel-Vorlagen
- Glossar
Bilanzbegriffe
First In - First Out (FIFO) (Redaktion RWP)
 Die Abkürzung FIFO steht für "First in – first out" und meint
damit, dass die Verbrauchsgüter, die als erstes gekauft worden sind, als erstes wieder verbraucht werden. Die First In - First Out - Methode ist eine der Möglichkeiten zur Verbrauchsfolgebewertung von Vorräten. Hierbei wird davon ausgegangen, dass die zuerst beschafften bzw. produzierten Vorräte auch als erste verbraucht oder verkauft werden.
Die Endbestände (lt. Inventur) werden daher immer anhand der neuesten
Zugängen ermittelt und sind auch zu Einkaufspreisen zu bewerten. Die Fifo-Methode darf nur handelsrechtlich angewandt werden. Das Steuerrecht verbietet diese Art der Vorratsbewertung.
Anwendung findet dieses System vor allem in der Lebensmittelindustrie.
Das nur begrenzt haltbare Gut - wie z.B. Butter - muss zeitnah der Produktion abgesetzt werden, da es schnell verdirbt.
Um diese Methode für z.B. Getreide anzuwenden, muss der Raum, in dem es
gelagert wird,... mehr lesen
Inventurdifferenzen (Günther Wittwer)
 Grundlagen Die Inventur ist eine mengen-und wertmäßige Bestandsaufnahme
aller Vermögensgegenstände und Schulden eines Unternehmens und gehört zur gesetzlichen und unverzichtbaren Voraussetzung für einen aussagefähigen Jahresabschluss. Die Bestände werden als Ist- (tatsächlicher) Bestände erfasst und mit dem buchmäßigen Sollbestand verglichen und angepasst. Durch den Vergleich Ist- mit Sollbestand sind Inventurdifferenzen zu erkennen. Der Ist-Bestand wird in der Bilanz ausgewiesen.
Anpassung von Inventurdifferenzen Eine Inventurdifferenz muss berichtigt
werden, der vielleicht durch einen Buchungsfehler oder nicht erfasste Wertveränderungen zurückzuführen ist. Ein Buchungsfehler entsteht durch die Erfassung eines Geschäftsfalles auf einem falschen Konto oder es sind Doppelbuchungen ausgeführt worden.
Eine nicht erfasste Buchung bei Diebstahl oder Schwund bei den Beständen
oder notwendige Abschreibungen beim Sachanlagevermögen führen zwangsläufig... mehr lesen
Anzeige
 Mit dem RS-Plan erstellen Sie ganz einfach Ihre gesamte Unternehmensplanung, inkl. automatischer Plan-Bilanz und Kapitalflussrechnung. Die Planung kann für insgesamt 5 Jahre erfolgen. Neben detailierter Plan-G+V, Bilanz und Kapitalflussrechnung stehen fertige Berichte mit Kennzahlen und Grafiken zur Analyse des Unternehmens zur Verfügung. Preis 119,- EUR mehr >>
Top Begriffe
Neueste Fachbeiträge
Buchung von Privatentnahmen und Eigenverbrauch (Günther Wittwer)
1. Privatentnahmen Während eines Geschäftsjahres kann der Inhaber eines Einzelunternehmens oder als Komplementär (Vollhafter) einer Personengesellschaft für seinen Lebensunterhalt Geldentnahmen, Entnahmen von Gegenständen für private Zwecke und private Verwendung von Betriebsgegenstände aus... mehr lesenRentabilität (Redaktion RWP)
Die Rentabilität ist eine der wichtigsten Kennzahlen zur Beurteilung des wirtschaftlichen Erfolges eines Unternehmens, in dem der Gewinn in Relation zum eingesetzten Kapital (Investment) gesetzt wird. 2. Rentabilitätskennzahlen In der Praxis lassen sich verschiedene Rentabilitätskennziffern unterscheiden:... mehr lesenKonto (Redaktion RWP)
Das Konto ist eine zweiseitige Darstellung, die auf jeder Seite sachlich zusammengehörige Posten erfasst. Die linke Seite wird als Sollseite bzw. kurz "Soll", die rechte als Habenseite bzw. kurz "Haben" bezeichnet. Ist die linke Seite "Soll" größer als die rechte Seite (Haben) liegt ein Sollsaldo... mehr lesenRückstellung für unterlassene Instandhaltungen (Günther Wittwer)
1. Pflicht zur Bildung einer Rückstellung bei unterlassener Instandhaltung Für dringend notwendige Instandhaltungsmaßnahmen, die im abgelaufenen Wirtschaftsjahr nicht mehr durchgeführt worden sind, besteht in der Handelsbilanz eine Passivierungspflicht (§249 Abs. 1 Satz 2 Nr. 1 HGB). Eine... mehr lesenImport - Einfuhr von Gütern aus dem Ausland in der Buchhaltung (Günther Wittwer)
Der Import ist Im Gegensatz zum Export die gebuchte Einfuhr von Gütern aus dem Ausland in der Buchhaltung. Die Gegenstände des Imports sind überwiegend Rohstoffe und Halbfertigwaren. Die Finanzierung der Warenströme, meist in Fremdwährung (Devisen), ist Gegenstand der Außenhandelsfinanzierung. ... mehr lesenHypothek (Günther Wittwer)
Eine Hypothek ist eine streng akzessorische Realsicherheit von Krediten, die bei nicht vertragsgemäßer Erfüllung der Pflichten eines Schuldners zur Befriedigung aus dem im Grundbuch genannten belasteten Grundstück führt. Akzessorietät bedeutet, dass die Sicherheit, hier Hypothek vom Bestand,... mehr lesenHilfsstoffe (Günther Wittwer)
Die Hilfsstoffe sind notwendige Nebenbestandteile der Erzeugung mit geringerem Kostenaufwand. Dazu kann zählen: Farbe, Lack, Leim und Zusatzteile, wie z.B. Schrauben, Dichtungen, Drähte. Das Konto Hilfsstoffe ist ein Bestandskonto und wird über das Schlussbilanzkonto / Schlussbilanz abgeschlossen.... mehr lesenHandelswaren (Günther Wittwer)
Als Handelswaren bezeichnet man die in einem Handelsbetrieb für den Weiterverkauf eingekaufte Waren. In einem Industriebetrieb handelt es sich um die Warenvorräte, die im Gegensatz zu den Materialien nach dem Einkauf unverarbeitet weiterverkauft werden. Die Handelswaren ergänzen das... mehr lesenExport (Günther Wittwer)
Der Export (Ausfuhr) stellt die Verbringung von Waren ins Ausland dar. Verkauf im Rahmen einer innergemeinschaftlichen Lieferung Eine innergemeinschaftliche Lieferung besteht bei der Beförderung oder Versendung von verkauften Handelswaren an den Käufer in einem anderen Land... mehr lesenErinnerungswert (Günther Wittwer)
Der Erinnerungswert ist die Bilanzposition im Anlagebereich, die mit 1 € ausgewiesen werden. Diese Anlagegüter sind voll abgeschrieben. Durch den Ausweis der Anlagegüter zum Erinnerungswert wird dem Vollständigkeitsprinzip entsprochen. Beispiel: Am 5.1.2015 erwarb die Bontex-GmbH einen neuen... mehr lesenErfolgsrechnung (Günther Wittwer)
Der Erfolg ist ein positives oder negatives Ergebnis unternehmerischen Handels, das in qualitativer oder quantitativer Form gemessen wird. Die Erfolgsrechnung ist eine Rechnung zur Ermittlung des Erfolgs einer Unternehmung oder eines Unternehmensteils (Zweigstellen eines Unternehmens), der auf vier... mehr lesenBuchungsregeln (Günther Wittwer)
Vor Ausführung einer Buchung sind die folgenden Fragen zu beantworten: 1. Welche Konten werden durch die Erfassung des Geschäftsfalles in der Buchhaltung berührt. Sind es Erfolgs-oder Bestandskonten? Bei den Bestandskonten gilt die Regelung: Vor der ersten Buchung im neuen Geschäftsjahr... mehr lesenBuchbestand (Günther Wittwer)
Durch die einzelnen Buchungen zeigen sich auf den jeweiligen Bestandskonten ein Buchbestand. Diese Buchbestände sind durch die Inventur mit den tatsächlichen Ist-Beständen zu vergleichen und gegebenenfalls zu berichtigen. Beispiele: 1. Darstellung der Forderungen aus Lieferungen und Leistungen... mehr lesenKontenrahmen / Buchführungsrahmen (Günther Wittwer)
Der Buchführungsrahmen, besser bekannt in der Praxis als Kontenrahmen, stellt eine planvolle Zusammenfassung aller Konten einer Unternehmung zu einem zusammenhängenden System dar. Er enthält, nach den verschiedenen Kontenklassen, die ihrerseits in Gruppen unterteilt sind. In Deutschland wurde der... mehr lesenBuchführungsablauf (Günther Wittwer)
Der Buchführungsablauf geschieht in folgender Weise: 1. Schritt Aktiva Eröffnungsbilanz Passiva Aktivkonten Passivkonten 2. Schritt Eröffnung der Bestandskonten zu Beginn des Kalenderjahres/vielfach auch Geschäftsjahr... mehr lesenBilanzierungsgrundsätze (Günther Wittwer)
Die Bilanzierungsgrundsätze sind wesentliche Vorschriften, die bei der Aufstellung einer Bilanz zu beachten sind. Dabei ist nach den Grundsätzen ordnungsgemäßer Buchführung vorzugehen. Auszug aus dem Handelsgesetzbuch zu den wesentlichen Vorschriften im Überblick § 243 Aufstellungsgrundsatz ... mehr lesenBilanzanalyse (Günther Wittwer)
Die Bilanzanalyse ist die Auflösung der Bilanz in ihre einzelnen Positionen und die Beurteilung von deren Verhältnis zueinander. Dabei interessieren Verhältnisse (Bilanzkennziffern) wie z.B. Anlagevermögen zu Umlaufvermögen, Eigenkapital zu Fremdkapital, Anlagevermögen zu Eigenkapital oder auch... mehr lesenBewegungsbilanz (Günther Wittwer)
Die Bewegungsbilanz ist eine Aufstellung, in der Herkunft und Verwendung der Finanzierungsmittel eines Abrechnungszeitraumes ausgewiesen werden. Für die Aufstellung der Bewegungsbilanz werden zwei aufeinanderfolgende Bilanzen gegenübergestellt und Veränderungen der Bilanzposten ermittelt. Die... mehr lesenBestandsveränderungen (Günther Wittwer)
Am Ende eines Geschäftsjahres (vielfach Bilanzstichtag 31.12.) können auf den aktiven Bestandskonten "Fertige Erzeugnisse" und "Unfertige Erzeugnisse" Mehr-und Minderbestände festgestellt werden. Aus Gründen der Übersichtlichkeit sind Mehr- und Minderbestände auf dem Konto "Bestandsveränderungen"... mehr lesenAnschaffungskostenminderungen (Günther Wittwer)
Die Anschaffungskostenminderungen verringern die Anschaffungskosten der gekauften Anlagegüter. Zu den Anschaffungskostenminderungen zählen Rabatte, Boni, Skonti und Nachlässe aufgrund von Mängelrügen an den Lieferanten. Beim Erwerb von Anlagegütern sind die Anschaffungskostenminderungen... mehr lesen |
 |
1
2
3
4
5
|
 |
 | Alle
Mit dem Newsletter immer auf dem Laufenden!
Tragen Sie sich hier für den kostenfreien und unverbindlichen Newsletter von Rechnungswesen-Portal.de ein und erhalten Sie jeden Monat aktuelle Neuigkeiten für Ihre Buchhaltung. Wir informieren Sie über neue Fachartikel, über wichtige News, aktuelle Stellenangebote, interessante Tagungen und Seminare. Wir empfehlen Ihnen spannende Bücher und geben Ihnen nützliche Excel-Tipps. Verpassen Sie nie mehr wichtige Diskussionen im Forum und stöbern Sie in Software-Angeboten, die Ihnen den Arbeitsalltag erleichtern. Zur Anmeldung >>Das Wichtigste für Buchhalter im Überblick
- Die meistgelesenen Fachbeiträge
- Die neuesten Fachbeiträge
- Premium-Artikel
- Wissenstests
- Fachinfo-Kategorien
- Grundlagen
- Buchungssätze
- Anlagevermoegen
- Umlaufvermoegen
- Eigenkapital
- Rueckstellungen
- Verbindlichkeiten
- RAP und SoPo
- Jahresabschluss
- IAS/ IFRS/ US-GAAP
- Konsolidierung
- Steuern
- Umsatzsteuer
- Firmenwagen / Fahrtenbuch
- Betriebspruefung
- Interne Revision
- KI / Software
- Gesetze
- Arbeitsmarkt
- Bilanzbegriffe
- Artikel-Serien
- Stichwortverzeichnis
- Humor
Rechnungswesen- Newsletter
Buchführung, Bilanzierung und Rechnungswesen bilden den Schwerpunkt der News und Fachbeiträge im Newsletter. Daneben werden ERP- bzw. Buchführungssoftware, Rechnungswesen- Seminare und Tagungen für Buchhalter bzw. Bilanzbuchhalter, Stellenangebote und Literaturtipps vorgestellt.Werden Sie jetzt monatlich über neue Fachbeiträge, Excel-Tools und aktuelle Urteile informiert! zur Newsletter-Anmeldung >>
Über 2.000 Artikel und Vorlagen
Werden Sie Mitglied in einer großen Buchhalter-Community (fast 12.000 Mitglieder!) und erhalten Zugriff auf viele Inhalte und diskutieren ihre Fragen im Forum für Rechnungswesen und Buchhaltung.
Sehen Sie hier die neuesten Fachbeiträge >>
Eine neue Stelle?
Mit dem Studium fertig, Umzug in eine andere Region, Aufstiegschancen nutzen oder einfach nur ein Tapetenwechsel? Dann finden Sie hier viele aktuell offene Stellen im Rechnungswesen.Zu den Stellenanzeigen >>
Sie suchen einen Buchhalter oder Bilanzbuchhalter? Mit einer Stellenanzeige auf Rechnungswesen-Portal.de erreichen Sie viele Fachkräfte. weitere Informationen >>
Fachbegriffe von A bis Z
Testen Sie ihr Wissen mit unseren Aufgaben und Lösungen im Bereich Buchführung und Bilanzierung >>Sie haben eine Frage?
Nutzen Sie kostenfrei das Forum für Buchhaltung, Rechnungswesen und Steuern und und diskutieren ihre Fragen.
Riesen- Ressource
Auf Rechnungswesen-Portal.de sind bereits über 700 Fachbeiträge veröffentlicht und ständig kommen neue dazu.Zu den neuesten Fachbeiträgen >>
Zu den derzeit meistgelesenen Fachbeiträgen >>
Zu den Premium-Beiträgen >>
Sie möchten auch einen Fachbeitrag hier veröffentlichen? Dann erhalten Sie hier weitere Informationen >>
News
Sie möchten sich weiterbilden?
In unserer Seminar-Rubrik haben wir einige aktuelle Seminar- und Kurs-Angebote für Buchhalter, u.a. auch Kurse zum Bilanzbuchhalter zusammengestellt.
Talentpool - Jobwechsel einfach!
Tragen Sie sich kostenfrei im Talentpool auf Rechnungswesen-Portal.de ein und erhalten Jobangebote und Unterstützung beim Jobwechsel durch qualifizierte Personalagenturen.
BillingEngine - Die Maschine für Ihre E-Rechnungen
Alles, was die E-Rechnungspflicht von Ihnen verlangt – in einer Anwendung.
- E‑Rechnungen versenden
- E‑Rechnungen empfangen
- Belegerfassung per KI
- GoBD-konforme Archivierung
Jetzt hier testen und E-Rechnungen versenden!
Stellenanzeigen
Controller (m/w/d) Financial Reporting LITEF-Produkte sind weltweit in einer Vielzahl von Anwendungen im Einsatz. Unsere Lösungen und Erfahrungen bieten wir Kunden, die dynamische Vorgänge (Beschleunigungen und Drehungen) messen und regeln wollen, Lage und Kurs von Fahrzeugen ermitteln oder navigieren wollen – auf dem Land, in... Mehr Infos >>
Buchhalter in Teilzeit (m/w/d) in Hanau
 Wir gehören als Tochtergesellschaft von SUMITOMO RUBBER INDUSTRIES, Ltd., Kobe/Japan (SRI), zu einem der größten Reifenkonzerne der Welt. Die Produkte der DUNLOP TECH GmbH helfen Autofahrern, komfortabler und sicherer zu fahren sowie ihre Mobilität zu erhalten. Seit vielen Jahren sind wir... Mehr Infos >>
Sachbearbeiterin/ Sachbearbeiter Planung, Steuerung, Finanzen und Controlling (w/m/d)
 Die Bundesanstalt für Immobilienaufgaben (BImA) ist das Immobilienunternehmen des Bundes, das die immobilienpolitischen Ziele der Bundesregierung unterstützt und für fast alle Bundesbehörden die notwendigen Flächen und Gebäude zur Verfügung stellt. Dementsprechend sind wir in ganz Deutsch... Mehr Infos >>
Referent*in Gesamtabschluss, Jahresrechnung, Verwendungsnachweis für die SAP-Transformation auf S/4HANA (Teilzeit 50 %)
 Die Max-Planck-Gesellschaft zur Förderung der Wissenschaften e. V. (MPG) ist eine von Bund und Ländern finanzierte Selbstverwaltungsorganisation der Wissenschaft. Sie betreibt in gegenwärtig 85 Instituten und Forschungsstellen im In- und Ausland Grundlagenforschung auf natur- und geis... Mehr Infos >>
Mitarbeiter*in (m/w/d) Finanzwesen & Administration
 Die Abteilung für Interne Angelegenheiten der Botschaft des Königreichs der Niederlande in Berlin sucht zum nächstmöglichen Zeitpunkt eine*n Mitarbeiter*in (m/w/d) Finanzwesen & Administration. Es handelt sich um eine Vollzeitstelle mit 38,25 Wochenstunden. Mehr Infos >>
Bilanzbuchhalter (m/w/d)
 PlanET Biogastechnik GmbH plant, entwickelt und konstruiert Biogasanlagen für Landwirtschaft sowie Industrie im nationalen wie auch internationalen Markt. Auf unserem erfolgreichen Weg brauchen wir dich als Verstärkung. Bringe deine Ideen bei uns ein und verwirkliche dich bei uns. In unserem fami... Mehr Infos >>
Weitere Stellenanzeigen im Stellenmarkt >>
Veranstaltungs-Tipp
Neues Seminar: Rechnungsprüfung, Buchung & Reports mit KI
Automatisierte Workflows für die Buchhaltung selbst erstellen: Einlesen/Prüfen von Rechnungen, Buchungsvorschläge oder aktuelle Rechts-Updates – Erfahre, wie du Datenquellen wie E-Mails, Programmierschnittstellen und Texterkennungs-Dienste verknüpfst, KI-gestützte Validierungen einbaust und revisionssicher dokumentierst.
Mehr Infos >>Seminarveranstalter:
CA controller akademie - We love Controlling
Die CA controller akademie ist der führende Weiterbildungsspezialist für Controlling-Themen. Controllerinnen und Controller sowie Fach- und Führungskräfte anderer Bereiche finden bei der CA controller akademie ein umfassendes Angebot. Mehr Informationen >>
Haufe Akademie - Ihr Partner für Weiterbildung im Controlling und Rechnungswesen
Die Haufe Akademie gehört mit jährlich über 17.500 Veranstaltungsterminen und über 2.500 verschiedenen Themen zu einem der führenden Weiterbildungsunternehmen in Deutschland. Mehr Informationen >>
Weitere Seminar Anbieter im Marktplatz >>
Software-Tipp
Der „E-Rechnungsgenerator“ ist eine einfache Excel-Lösung, mit der sich (GoBD-konform) E-Rechnungen (im ZUGFeRD-Format) erstellen und auch direkt versenden lassen. Preis: 178,50 EUR Jetzt hier downloaden >>
Softwaretipp: Quick-Lohn
Erledigen Sie Ihre Lohnabrechnung im Handumdrehen selbst mit Quick-Lohn und versenden alle Meldungen an die Krankenkassen, das Finanzamt und die Unfallversicherung direkt aus dem Programm. Auch für Baulohn. Probieren Sie Quick-Lohn gratis und völlig unverbindlich 3 Monate lang aus. Es ist keine Kündigung nötig! Weitere Informationen >>
Kreditrechner - 50 Darlehen in Excel verwalten
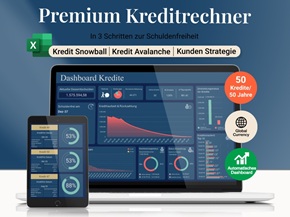
Mit diesem Kreditrechner für Excel hast du deine gesamte Schuldenlage im Griff – einfach, übersichtlich und effektiv. Spare bares Geld durch bessere Planung. Dieser Planer wurde speziell dafür entwickelt, auch bei komplexen Kreditstrukturen Übersicht und Kontrolle zu behalten. Bis zu 50 Kredite gleichzeitig verwalten und Laufzeiten bis zu 50 Jahre abbilden
Jetzt hier für 17,90 EUR downloaden!
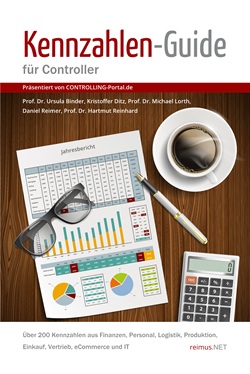
Kennzahlen-Guide für Controller - Über 200 Kennzahlen mit Erläuterung und Beispielrechnung aus den Bereichen Finanzen, Personal, Logistik, Produktion, Einkauf, Vertrieb, eCommerce und IT.
Preis: E-Book 12,90 EUR mehr >>
Excel TOP-SellerRollierende Liquiditätsplanung auf Wochenbasis
Dieses Excel-Tool bietet Ihnen die Grundlage für ein Frühwarnsystem. Der erstellte Liquiditätsplan warnt Sie vor bevorstehenden Zahlungsengpässen, so dass Sie frühzeitig individuelle Maßnahmen zur Liquiditätssicherung einleiten können. Gerade in Krisensituationen ist eine kurzfristige Aktualisierung und damit schnelle Handlungsfähigkeit überlebenswichtig. Mehr Informationen >>
Strategie-Toolbox mit verschiedenen Excel-Vorlagen
Die Strategie-Toolbox enthält 10 nützliche Excel Vorlagen, die sich erfolgreich in der Strategie bewährt haben. Alle Tools sind sofort einsatzbereit und sind ohne Blattschutz. Damit können die Vorlagen individuell angepasst werden. Ideal für Mitarbeiter aus dem strategischen Management. Mehr Informationen>>
Weitere über 500 Excel-Vorlagen finden Sie hier >>
Software-Tipp
 Rollierende Liquiditätsplanung auf Wochenbasis. Mit der Excel-Vorlage „Liquiditätstool“ erstellen Sie schnell und einfach ein Bild ihrer operativen Liquiditätslage für die nächsten (bis zu 52) Wochen. Mehr Infos und Download >>
BillingEngine - Die Maschine für Ihre E-Rechnungen
Alles, was die E-Rechnungspflicht von Ihnen verlangt – in einer Anwendung.
- E‑Rechnungen versenden
- E‑Rechnungen empfangen
- Belegerfassung per KI
- GoBD-konforme Archivierung
Jetzt hier testen und E-Rechnungen versenden!
TOP ANGEBOTE

|
RS Rückstellungsrechner XL: |
|||
| Die optimale Unterstützung bei Ihren Jahresabschlussarbeiten | ||||
|
|
RS Einkaufs-Verwaltung: | |||
|
Erstellung und Verwaltung von Aufträgen und Bestellungen |
||||
|
|
RS Kosten-Leistungs-Rechnung: | |||
|
RS-Plan
 RS-Plan - Unternehmens- planung leicht gemacht:
Erstellen Sie mit RS-Plan Ihre Unternehmensplanung professionell. Automatische Plan-GuV, Plan-Bilanz, Plan- Kapitalflussrechnung und Kenn- zahlen. Preis: 119,- EUR mehr Informationen >>
Excel-Training und -Auftragsarbeiten
Wir bieten Ihnen:
- individuelle Excel-Schulungen für Ihre Mitarbeiter (online ohne Reisekosten!)
- lfd. Lösung von Excel-Problemfällen per Telefon/Online-Support
- Anpassung bzw. komplette Neuerstellung von Excel-Tools
-
Information
-
Rechtliches
-
Für Nutzer
-
ein Projekt der
reimus.NET GmbH
-
Weitere Projekte