Heii,
Ich befinde mich grade mitten in der Prüfungsphase und zerbreche mir nun schon einige Zeit den Kopf über eine Fragestellung zu IFRS 9 und den Finanziellen Vermögensgegenständen.
Es geht darum, dass ich ursprünglich eine Aufgabe zum Thema Finanzielle Verbindlichkeiten bearbeitet habe.
Es ging darum, dass eine Anleihe ausgegeben wird und Transaktionskosten entstehen. Diese wurden von dem Ausgabekurs abgezogen.
Nun frage ich mich wie der Sachverhalt umgedreht wäre. Also wir erwerben einen finanziellen Vermögenswert und es entstehen Transaktionskosten.
Ich bin leider kein Profi auf diesem Gebiet, daher ersrmal die Frage ob es denn üblich ist, dass Transaktionskosten vom Käufer getragen werden (die Fragestellung entstand bisher nur in meinem Kopf).
Wie würden diese Transaktionskosten denn behandelt?
In der IFRS Norm habe ich unter B5.2.2 ein Beispiel zu Transaktionskosten bei Aktien gefunden.
Jedoch wie sind diese bei Anleihen (fortgeführte AK) zu behandeln?
Ich habe hierzu eine praktische Aufgabe und könnte diese bei Interesse gerne online stellen um den Sachverhalt zu verdeutlichen.
Liebe Grüsse
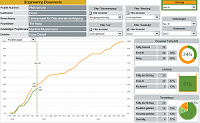 Diese Excel-Vorlage (Tool) ermöglicht die Planung und Überwachung der termingemäßen Lieferung von Dokumenten in einem Projekt. Auf der Grundlage der erfassten Plan- und Ist-Termine wird für jede Berichtsperiode der Status ausgewertet und in einem Dashboard präsentiert. Dieses Werkzeug enthält die dazu erforderlichen Tabellenvorlagen sowie die notwendigen Berechnungsmodelle. Zusätzlich bietet das Werkzeug die Kategorisierung der Dokumente nach bis zu vier frei wählbaren Merkmalen, so dass die Auswertung nach verschiedenen Selektionskriterien möglich ist. Preis 22,00 EUR ....




 Rollierende Liquiditätsplanung auf Wochenbasis. Mit der Excel-Vorlage „Liquiditätstool“ erstellen Sie schnell und einfach ein Bild ihrer operativen Liquiditätslage für die nächsten (bis zu 52) Wochen.