DUNLOP TECH GmbH
Hanau
 Das Bundesfinanzministerium (BMF) hat auf ein Urteil des Bundesfinanzhofs (BFH) mit einem Schreiben an die obersten Finanzbehörden des Landes reagiert. Darin geht es um die betriebliche Altersversorgung, konkret um Ansatz und Bewertung von Pensionsrückstellungen nach § 6a EStG für Versorgungszusagen, die von künftigen Ereignissen wie der Wertentwicklung zugrunde liegender Wertpapiere abhängen. Das dazu vom BFH bereits am 04.09.2024 ergangene Urteil ist kürzlich im Bundessteuerblatt II veröffentlicht worden. Dadurch werden alle Finanzämter verpflichtend angewiesen, die Entscheidung in vergleichbaren Fällen anzuwenden.
Umfassendes Skript für Studenten, Auszubildende und angehende Bilanzbuchhalter zu allen prüfungsrelevanten Themen aus der Kosten- und Leistungsrechnung als ebook im pdf-Format.
Preis 9,90 EUR, Details hier >> (Für Premiummitglieder frei!)
Inklusive umfangreicher Übungsaufgaben und Lösungen.
|
Erstellt von (Name) S.P. am 24.09.2026
Geändert: 24.09.2026 14:28:53
Autor:
S. P.
Quelle:
Bundesministerium der Finanzen
Bild:
Bildagentur PantherMedia / wsf pan
|
|
Buchtipp: Vermieter 1x1
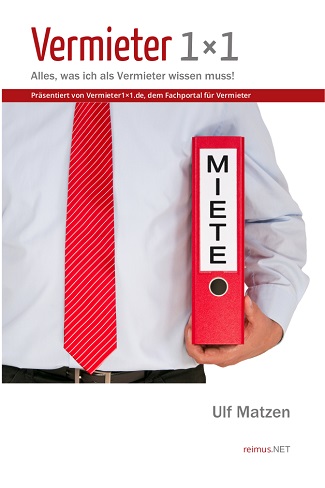
Vermieter sein ist nicht leicht! Es gibt viel zu regeln und Einiges zu beachten. Der Autor Ulf Matzen will mit diesem Nachschlagewerk Vermieter über Ihre Rechte aufklären und dabei helfen, ein einträgliches Mietverhältnis mit klaren Verhältnissen zu schaffen. Vermieter 1x1 versteht sich als praktischer Leitfaden für Vermieter, der zwar juristische Hintergründe vermittelt, aber keinen unnötigen Ballast mitschleppt. Neben der Gesetzgebung berücksichtigt der Autor auch die Rechtsprechung der Gerichte. Im Anhang finden Vermieter zahlreiche Muster-Vorlagen: Von der Mieter-Selbstauskunft, über Mietvertrag, Modernisierungsankündigung oder Mieterhöhung bis zur Mietkündigung.. Mehr Informationen >>


 Als Senior Tax & Accounting Specialist (m/w/d) übernimmst du die fachliche Verantwortung für unsere steuerlichen und buchhalterischen Kernthemen und wirst zur ersten Anlaufstelle für alle Fragen rund um Umsatzsteuer, Lohnsteuer/Einkommensteuer und Sozialversicherung. Du verantwortest unse... Mehr Infos >>
Noerpel-Gruppe – mit einem Jahresumsatz von über 710 Millionen Euro sind wir einer der führenden Logistikdienstleister in Süddeutschland und Export-Spitzenreiter in Europa. Als Familienunternehmen mit über hundertjähriger Tradition wissen wir, dieser Erfolg kommt nicht von ungefähr. Unsere Erf... Mehr Infos >>
 Die Abteilung für Interne Angelegenheiten der Botschaft des Königreichs der Niederlande in Berlin sucht zum nächstmöglichen Zeitpunkt eine*n Mitarbeiter*in (m/w/d) Finanzwesen & Administration. Es handelt sich um eine Vollzeitstelle mit 38,25 Wochenstunden. Mehr Infos >>
 MEKRA Lang GmbH & Co. KG ist weltweit führender Hersteller von Spiegelsystemen für Nutzfahrzeuge sowie von Kamera-Monitor-Systemen speziell für Automotive-Anwendungen. Als innovativer und anerkannter Experte für indirekte Sicht arbeiten wir mit allen namhaften Nutzfahrzeugherstellern zusammen und... Mehr Infos >>
Wir gehören als Tochtergesellschaft von SUMITOMO RUBBER INDUSTRIES, Ltd., Kobe/Japan (SRI), zu einem der größten Reifenkonzerne der Welt. Die Produkte der DUNLOP TECH GmbH helfen Autofahrern, komfortabler und sicherer zu fahren sowie ihre Mobilität zu erhalten. Seit vielen Jahren sind wir... Mehr Infos >>
PlanET Biogastechnik GmbH plant, entwickelt und konstruiert Biogasanlagen für Landwirtschaft sowie Industrie im nationalen wie auch internationalen Markt. Auf unserem erfolgreichen Weg brauchen wir dich als Verstärkung. Bringe deine Ideen bei uns ein und verwirkliche dich bei uns. In unserem fami... Mehr Infos >>
 Die Max-Planck-Gesellschaft zur Förderung der Wissenschaften e. V. (MPG) ist eine von Bund und Ländern finanzierte Selbstverwaltungsorganisation der Wissenschaft. Sie betreibt in gegenwärtig 85 Instituten und Forschungsstellen im In- und Ausland Grundlagenforschung auf natur- und geis... Mehr Infos >>
 Die Max-Planck-Gesellschaft zur Förderung der Wissenschaften e. V. (MPG) ist eine von Bund und Ländern finanzierte Selbstverwaltungsorganisation der Wissenschaft. Sie betreibt in gegenwärtig 85 Instituten und Forschungsstellen im In- und Ausland Grundlagenforschung auf natur- und geis... Mehr Infos >>
 Rollierende Liquiditätsplanung auf Wochenbasis. Mit der Excel-Vorlage „Liquiditätstool“ erstellen Sie schnell und einfach ein Bild ihrer operativen Liquiditätslage für die nächsten (bis zu 52) Wochen. Mehr Infos und Download >>

|
RS-Liquiditätsplanung L | |
|
|
RS-Bilanzanalyse | |
|
|
RS-Plan | |
|
|
RS-BSC | |
|
|
RS-Darlehensverwaltung | |
|
|
RS-Investitionsrechner |
|
|
RS Rückstellungsrechner XL: |
|||
| Die optimale Unterstützung bei Ihren Jahresabschlussarbeiten | ||||
|
|
RS Einkaufs-Verwaltung: | |||
|
Erstellung und Verwaltung von Aufträgen und Bestellungen |
||||
|
|
RS Kosten-Leistungs-Rechnung: | |||
|
 Gern erstellen wir Ihnen Ihr Excel- Tool nach Ihren Wünschen und Vorgaben. Bitte lassen Sie sich ein Angebot von uns erstellen.
ein Projekt der
reimus.NET GmbH