Noerpel SE
Hilden, Langenhagen
 Wenn für den Verkauf eines privaten Vermögensgegenstands, im verhandelten Fall ein Grundstück, eine zinslose Ratenzahlung vereinbart wird, so ergeben sich für den Verkäufer keine Einkünfte aus Kapitalerträgen. Es fehlt in diesem Fall an einem steuerpflichtigen Entgelt für eine Kapitalüberlassung gemäß § 20 Abs. 1 Nr. 7 EStG (Einkommensteuergesetz), haben Richter des Bundesfinanzhofs (BFH) in ihrem Urteil vom 24.03.2026 (Az. VIII R 30/24) entschieden. Sie haben damit teilweise die BFH-Rechtsprechung geändert.
 Die „Valuation Box“ beinhaltet drei verschiedene, unabhängig voneinander verwendbare Excel-Vorlagen zur einfachen und schnellen Unternehmensbewertung. Abgedeckt werden dabei die drei Verfahren: Discounted Cashflow Methode (DCF), Venture Capital Methode, First Chicago Methode. Preis 29,75 EUR .... Download hier >>
|
Erstellt von (Name) S.P. am 19.06.2026
Geändert: 22.06.2026 09:58:35
Autor:
Stefan Parsch
Bild:
Bildagentur PantherMedia / ajcabeza.yahoo.es
|
|
Buchtipp: Vermieter 1x1
Vermieter sein ist nicht leicht! Es gibt viel zu regeln und Einiges zu beachten. Der Autor Ulf Matzen will mit diesem Nachschlagewerk Vermieter über Ihre Rechte aufklären und dabei helfen, ein einträgliches Mietverhältnis mit klaren Verhältnissen zu schaffen. Vermieter 1x1 versteht sich als praktischer Leitfaden für Vermieter, der zwar juristische Hintergründe vermittelt, aber keinen unnötigen Ballast mitschleppt. Neben der Gesetzgebung berücksichtigt der Autor auch die Rechtsprechung der Gerichte. Im Anhang finden Vermieter zahlreiche Muster-Vorlagen: Von der Mieter-Selbstauskunft, über Mietvertrag, Modernisierungsankündigung oder Mieterhöhung bis zur Mietkündigung.. Mehr Informationen >>


 Bleiben Sie auf dem Laufenden und informieren sich über neue Fachbeiträge, Excel-Tools und Jobangebote auf unserer LinkedIn-Seite >>
PlanET Biogastechnik GmbH plant, entwickelt und konstruiert Biogasanlagen für Landwirtschaft sowie Industrie im nationalen wie auch internationalen Markt. Auf unserem erfolgreichen Weg brauchen wir dich als Verstärkung. Bringe deine Ideen bei uns ein und verwirkliche dich bei uns. In unserem fami... Mehr Infos >>
 MEKRA Lang GmbH & Co. KG ist weltweit führender Hersteller von Spiegelsystemen für Nutzfahrzeuge sowie von Kamera-Monitor-Systemen speziell für Automotive-Anwendungen. Als innovativer und anerkannter Experte für indirekte Sicht arbeiten wir mit allen namhaften Nutzfahrzeugherstellern zusammen und... Mehr Infos >>
 Die Abteilung für Interne Angelegenheiten der Botschaft des Königreichs der Niederlande in Berlin sucht zum nächstmöglichen Zeitpunkt eine*n Mitarbeiter*in (m/w/d) Finanzwesen & Administration. Es handelt sich um eine Vollzeitstelle mit 38,25 Wochenstunden. Mehr Infos >>
 Als Senior Tax & Accounting Specialist (m/w/d) übernimmst du die fachliche Verantwortung für unsere steuerlichen und buchhalterischen Kernthemen und wirst zur ersten Anlaufstelle für alle Fragen rund um Umsatzsteuer, Lohnsteuer/Einkommensteuer und Sozialversicherung. Du verantwortest unse... Mehr Infos >>
 Die Max-Planck-Gesellschaft zur Förderung der Wissenschaften e. V. (MPG) ist eine von Bund und Ländern finanzierte Selbstverwaltungsorganisation der Wissenschaft. Sie betreibt in gegenwärtig 85 Instituten und Forschungsstellen im In- und Ausland Grundlagenforschung auf natur- und geis... Mehr Infos >>
Noerpel-Gruppe – mit einem Jahresumsatz von über 710 Millionen Euro sind wir einer der führenden Logistikdienstleister in Süddeutschland und Export-Spitzenreiter in Europa. Als Familienunternehmen mit über hundertjähriger Tradition wissen wir, dieser Erfolg kommt nicht von ungefähr. Unsere Erf... Mehr Infos >>
 Das Max-Planck-Institut für Biochemie in Martinsried bei München zählt zu den führenden internationalen Forschungseinrichtungen auf den Gebieten der Biochemie, Zell- und Strukturbiologie sowie der biomedizinischen Forschung und ist mit rund 25 wissenschaftlichen Abteilungen und Forschungsgruppen ... Mehr Infos >>
 Die Max-Planck-Gesellschaft zur Förderung der Wissenschaften e. V. (MPG) ist eine von Bund und Ländern finanzierte Selbstverwaltungsorganisation der Wissenschaft. Sie betreibt in gegenwärtig 85 Instituten und Forschungsstellen im In- und Ausland Grundlagenforschung auf natur- und geis... Mehr Infos >>

 Tipps, Charts und Diagramme für Ihre tägliche Arbeit mit Microsoft Excel® im Controlling. Präsentiert von Controlling-Portal.de. Sogenannte Dashboards werden heute vom Management erwartet. Möglichst auf einem Blatt sollen alle wichtigen Kennzahlen auf einem Blick erfassbar sein.
 Rollierende Liquiditätsplanung auf Wochenbasis. Mit der Excel-Vorlage „Liquiditätstool“ erstellen Sie schnell und einfach ein Bild ihrer operativen Liquiditätslage für die nächsten (bis zu 52) Wochen. Mehr Infos und Download >>

|
RS-Liquiditätsplanung L | |
|
|
RS-Bilanzanalyse | |
|
|
RS-Plan | |
|
|
RS-BSC | |
|
|
RS-Darlehensverwaltung | |
|
|
RS-Investitionsrechner |
|
|
RS Rückstellungsrechner XL: |
|||
| Die optimale Unterstützung bei Ihren Jahresabschlussarbeiten | ||||
|
|
RS Einkaufs-Verwaltung: | |||
|
Erstellung und Verwaltung von Aufträgen und Bestellungen |
||||
|
|
RS Kosten-Leistungs-Rechnung: | |||
|
 Ein modernes Fernstudium bietet viele Vorteile. Sie selbst bestimmen, wann und wo Sie lernen - umfassend betreut von einem Team kompetenter Fernlehrer. Wir stellen Ihnen einige interessante Fernkurse bzw. Studiengänge zum Bilanzbuchhalter detailliert vor >>
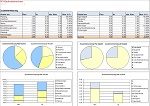 Der Excel-Baukostenrechner unterstützt Sie in der Kalkulation der Kosten Ihres Hausbaus mit einer detaillierte Kosten- und Erlösplanung. Zusätzlich bietet Ihnen dieses Excel-Tool einen Plan / IST-Vergleich sowie verschiedene andere Auswertungen.. Preis 30,- EUR Mehr Infos und Download >>
ein Projekt der
reimus.NET GmbH