PlanET Biogas Group GmbH
Gescher
 Der Bundesfinanzhof (BFH) hat mit Urteil vom 19.05.2026 (Az. VIII R 33/24) entschieden, dass für eine Unterbeteiligung an einem Kapitalgesellschaftsanteil – unabhängig davon, ob es sich um eine typische oder atypische Unterbeteiligung handelt – die Besteuerungsgrundlagen nicht gesondert und einheitlich festzustellen sind. Bei einer typischen Unterbeteiligung ist der Unterbeteiligte nur am Gewinn und ggf. am Verlust beteiligt; bei einer atypischen Unterbeteiligung ist er auch an der Vermögenssubstanz der Hauptgesellschaft beteiligt.
 Excel- Betriebskostenabrechnung
|
Erstellt von (Name) S.P. am 12.08.2026
Geändert: 17.08.2026 11:54:16
Autor:
S. P.
Quelle:
Bundesfinanzhof
Bild:
Bildagentur PantherMedia / Thomas Steup
|
|
Buchtipp: Vermieter 1x1
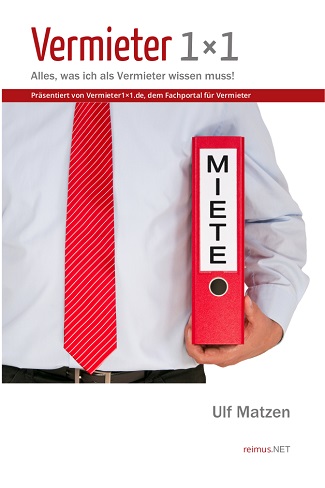
Vermieter sein ist nicht leicht! Es gibt viel zu regeln und Einiges zu beachten. Der Autor Ulf Matzen will mit diesem Nachschlagewerk Vermieter über Ihre Rechte aufklären und dabei helfen, ein einträgliches Mietverhältnis mit klaren Verhältnissen zu schaffen. Vermieter 1x1 versteht sich als praktischer Leitfaden für Vermieter, der zwar juristische Hintergründe vermittelt, aber keinen unnötigen Ballast mitschleppt. Neben der Gesetzgebung berücksichtigt der Autor auch die Rechtsprechung der Gerichte. Im Anhang finden Vermieter zahlreiche Muster-Vorlagen: Von der Mieter-Selbstauskunft, über Mietvertrag, Modernisierungsankündigung oder Mieterhöhung bis zur Mietkündigung.. Mehr Informationen >>


 Die Bundesanstalt für Immobilienaufgaben (BImA) ist das Immobilienunternehmen des Bundes, das die immobilienpolitischen Ziele der Bundesregierung unterstützt und für fast alle Bundesbehörden die notwendigen Flächen und Gebäude zur Verfügung stellt. Dementsprechend sind wir in ganz Deutsch... Mehr Infos >>
PlanET Biogastechnik GmbH plant, entwickelt und konstruiert Biogasanlagen für Landwirtschaft sowie Industrie im nationalen wie auch internationalen Markt. Auf unserem erfolgreichen Weg brauchen wir dich als Verstärkung. Bringe deine Ideen bei uns ein und verwirkliche dich bei uns. In unserem fami... Mehr Infos >>
Wir gehören als Tochtergesellschaft von SUMITOMO RUBBER INDUSTRIES, Ltd., Kobe/Japan (SRI), zu einem der größten Reifenkonzerne der Welt. Die Produkte der DUNLOP TECH GmbH helfen Autofahrern, komfortabler und sicherer zu fahren sowie ihre Mobilität zu erhalten. Seit vielen Jahren sind wir... Mehr Infos >>
 Die Max-Planck-Gesellschaft zur Förderung der Wissenschaften e. V. (MPG) ist eine von Bund und Ländern finanzierte Selbstverwaltungsorganisation der Wissenschaft. Sie betreibt in gegenwärtig 85 Instituten und Forschungsstellen im In- und Ausland Grundlagenforschung auf natur- und geis... Mehr Infos >>
 Die Abteilung für Interne Angelegenheiten der Botschaft des Königreichs der Niederlande in Berlin sucht zum nächstmöglichen Zeitpunkt eine*n Mitarbeiter*in (m/w/d) Finanzwesen & Administration. Es handelt sich um eine Vollzeitstelle mit 38,25 Wochenstunden. Mehr Infos >>

 Rollierende Liquiditätsplanung auf Wochenbasis. Mit der Excel-Vorlage „Liquiditätstool“ erstellen Sie schnell und einfach ein Bild ihrer operativen Liquiditätslage für die nächsten (bis zu 52) Wochen. Mehr Infos und Download >>

|
RS Rückstellungsrechner XL: |
|||
| Die optimale Unterstützung bei Ihren Jahresabschlussarbeiten | ||||
|
|
RS Einkaufs-Verwaltung: | |||
|
Erstellung und Verwaltung von Aufträgen und Bestellungen |
||||
|
|
RS Kosten-Leistungs-Rechnung: | |||
|
 Ein modernes Fernstudium bietet viele Vorteile. Sie selbst bestimmen, wann und wo Sie lernen - umfassend betreut von einem Team kompetenter Fernlehrer. Wir stellen Ihnen einige interessante Fernkurse bzw. Studiengänge zum Bilanzbuchhalter detailliert vor >>
ein Projekt der
reimus.NET GmbH