Merz Pharma GmbH & Co. KGaA
Frankfurt am Main
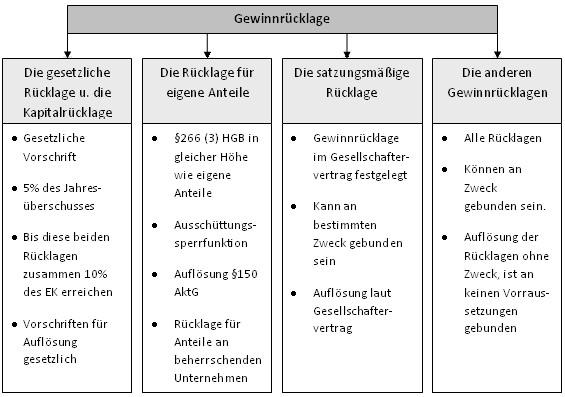
Rücklagen sind für bestimmte Zwecke zurückgelegte Gewinne, die (im Gegensatz zu Rückstellungen ) dem Eigenkapital zugeordnet werden. Sie werden aus reiner Vorsicht gebildet, um bestimmte Risiken extra abzusichern, wie z.B. Verluste durch Gewinnrücklagen.
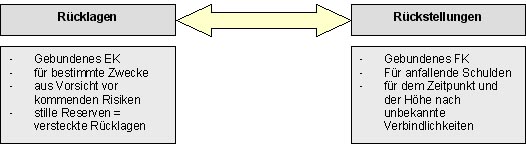
Nach § 152 Abs. 2, 3 AktG müssen Aktiengesellschaften die Entwicklung ihrer Rücklagen in der Bilanz oder im Anhang angeben. Diese Vorschrift gilt für alle Rücklagen, so dass es sinnvoll ist, einen Rücklagenspiegel zu führen, in dem der Stand des Vorjahres, der Jahresüberschuss bzw. -fehlbetrag, die Einstellungen und die Entnahmen der einzelnen Rücklagenarten und der neue Stand am Stichtag vermerkt sind, so dass eine Bewegung zu erkennen ist.
 Excel- Betriebskostenabrechnung
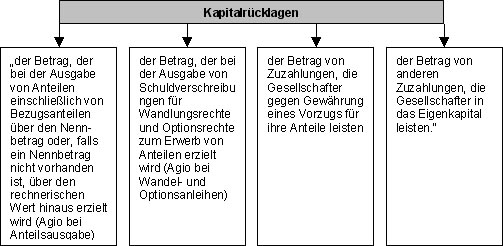
(4) Übersteigen [...] die Kapitalrücklagen [...] zusammen den zehnten oder den in der Satzung bestimmten höheren Teil des Grundkapitals, so darf der übersteigende Betrag verwandt werden
Quellen:
- Ditges, J./ Arendt, U: Bilanzen, 10. Aufl., Ludwigshafen 2002.
- Kremin-Buch, B.: Internationale Rechnungslegung, 2. Aufl., Wiesbaden 2002.
- Penné, G./Schwed, F./ Janßen, S.: Bilanzprüfung, Stuttgart 2000.
|
letzte Änderung Dana Klempien am 28.01.2022 Bild: © PantherMedia / Andriy_Popov |
Weitere Fachbeiträge zum Thema |
|---|


Nur registrierte Benutzer können Kommentare posten!
 Die Bundesanstalt für Immobilienaufgaben (BImA) ist das Immobilienunternehmen des Bundes, das die immobilienpolitischen Ziele der Bundesregierung unterstützt und für fast alle Bundesbehörden die notwendigen Flächen und Gebäude zur Verfügung stellt. Dementsprechend sind wir in ganz Deutsch... Mehr Infos >>
 Die Abteilung für Interne Angelegenheiten der Botschaft des Königreichs der Niederlande in Berlin sucht zum nächstmöglichen Zeitpunkt eine*n Mitarbeiter*in (m/w/d) Finanzwesen & Administration. Es handelt sich um eine Vollzeitstelle mit 38,25 Wochenstunden. Mehr Infos >>
 Die Max-Planck-Gesellschaft zur Förderung der Wissenschaften e. V. (MPG) ist eine von Bund und Ländern finanzierte Selbstverwaltungsorganisation der Wissenschaft. Sie betreibt in gegenwärtig 85 Instituten und Forschungsstellen im In- und Ausland Grundlagenforschung auf natur- und geis... Mehr Infos >>
Wir gehören als Tochtergesellschaft von SUMITOMO RUBBER INDUSTRIES, Ltd., Kobe/Japan (SRI), zu einem der größten Reifenkonzerne der Welt. Die Produkte der DUNLOP TECH GmbH helfen Autofahrern, komfortabler und sicherer zu fahren sowie ihre Mobilität zu erhalten. Seit vielen Jahren sind wir... Mehr Infos >>
PlanET Biogastechnik GmbH plant, entwickelt und konstruiert Biogasanlagen für Landwirtschaft sowie Industrie im nationalen wie auch internationalen Markt. Auf unserem erfolgreichen Weg brauchen wir dich als Verstärkung. Bringe deine Ideen bei uns ein und verwirkliche dich bei uns. In unserem fami... Mehr Infos >>

 Rollierende Liquiditätsplanung auf Wochenbasis. Mit der Excel-Vorlage „Liquiditätstool“ erstellen Sie schnell und einfach ein Bild ihrer operativen Liquiditätslage für die nächsten (bis zu 52) Wochen. Mehr Infos und Download >>

|
RS-Liquiditätsplanung L | |
|
|
RS-Bilanzanalyse | |
|
|
RS-Plan | |
|
|
RS-BSC | |
|
|
RS-Darlehensverwaltung | |
|
|
RS-Investitionsrechner |
|
|
RS Rückstellungsrechner XL: |
|||
| Die optimale Unterstützung bei Ihren Jahresabschlussarbeiten | ||||
|
|
RS Einkaufs-Verwaltung: | |||
|
Erstellung und Verwaltung von Aufträgen und Bestellungen |
||||
|
|
RS Kosten-Leistungs-Rechnung: | |||
|
 Ein modernes Fernstudium bietet viele Vorteile. Sie selbst bestimmen, wann und wo Sie lernen - umfassend betreut von einem Team kompetenter Fernlehrer. Wir stellen Ihnen einige interessante Fernkurse bzw. Studiengänge zum Bilanzbuchhalter detailliert vor >>
 Gern erstellen wir Ihnen Ihr Excel- Tool nach Ihren Wünschen und Vorgaben. Bitte lassen Sie sich ein Angebot von uns erstellen.
ein Projekt der
reimus.NET GmbH