DUNLOP TECH GmbH
Hanau
|
|
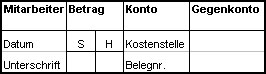
Eigenbeleg | Fremdbeleg | Notbeleg |
| Art | (Interner Beleg) | (Externer Beleg) | (Ersatzbeleg) |
| Ort |
Eigenes Unternehmen |
Von außen |
Ersatz für verlorene / nicht erhältliche Belege |
| Bsp. |
Kopie einer Ausgangsrechnung |
Eingangsrechnung |
Betriebliche Nutzung des Privattelefons |
Umfassendes Skript für Studenten, Auszubildende und angehende Bilanzbuchhalter zu allen prüfungsrelevanten Themen aus der Kosten- und Leistungsrechnung als ebook im pdf-Format.
Preis 9,90 EUR, Details hier >> (Für Premiummitglieder frei!)
Inklusive umfangreicher Übungsaufgaben und Lösungen.
|
letzte Änderung Sarah Depold am 03.07.2025 |

Literaturhinweise |


Nur registrierte Benutzer können Kommentare posten!

|
RS Toolpaket - Planung: |
|||
| 4 Excel-Tools zum Paketpreis von nur 149,- EUR statt 227,- EUR bei Einzelkauf | ||||
|
|
RS Toolpaket - Controlling: | |||
| 6 Excel-Tools zum Paketpreis von nur 189,- EUR statt 286,- EUR bei Einzelkauf | ||||
|
|
RS FiBu Paket: | |||
|
 Die Max-Planck-Gesellschaft zur Förderung der Wissenschaften e. V. (MPG) ist eine von Bund und Ländern finanzierte Selbstverwaltungsorganisation der Wissenschaft. Sie betreibt in gegenwärtig 85 Instituten und Forschungsstellen im In- und Ausland Grundlagenforschung auf natur- und geis... Mehr Infos >>
Wir gehören als Tochtergesellschaft von SUMITOMO RUBBER INDUSTRIES, Ltd., Kobe/Japan (SRI), zu einem der größten Reifenkonzerne der Welt. Die Produkte der DUNLOP TECH GmbH helfen Autofahrern, komfortabler und sicherer zu fahren sowie ihre Mobilität zu erhalten. Seit vielen Jahren sind wir... Mehr Infos >>
PlanET Biogastechnik GmbH plant, entwickelt und konstruiert Biogasanlagen für Landwirtschaft sowie Industrie im nationalen wie auch internationalen Markt. Auf unserem erfolgreichen Weg brauchen wir dich als Verstärkung. Bringe deine Ideen bei uns ein und verwirkliche dich bei uns. In unserem fami... Mehr Infos >>
Die Bundesanstalt für Immobilienaufgaben (BImA) ist das Immobilienunternehmen des Bundes, das die immobilienpolitischen Ziele der Bundesregierung unterstützt und für fast alle Bundesbehörden die notwendigen Flächen und Gebäude zur Verfügung stellt. Dementsprechend sind wir in ganz Deutsch... Mehr Infos >>
 Die Abteilung für Interne Angelegenheiten der Botschaft des Königreichs der Niederlande in Berlin sucht zum nächstmöglichen Zeitpunkt eine*n Mitarbeiter*in (m/w/d) Finanzwesen & Administration. Es handelt sich um eine Vollzeitstelle mit 38,25 Wochenstunden. Mehr Infos >>
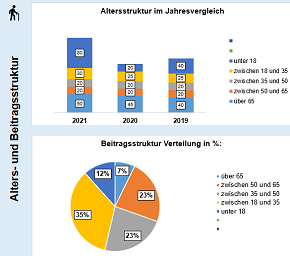
 Tipps, Charts und Diagramme für Ihre tägliche Arbeit mit Microsoft Excel® im Controlling. Präsentiert von Controlling-Portal.de. Sogenannte Dashboards werden heute vom Management erwartet. Möglichst auf einem Blatt sollen alle wichtigen Kennzahlen auf einem Blick erfassbar sein.
 Rollierende Liquiditätsplanung auf Wochenbasis. Mit der Excel-Vorlage „Liquiditätstool“ erstellen Sie schnell und einfach ein Bild ihrer operativen Liquiditätslage für die nächsten (bis zu 52) Wochen. Mehr Infos und Download >>
|
|
RS-Liquiditätsplanung L | |
|
|
RS-Bilanzanalyse | |
|
|
RS-Plan | |
|
|
RS-BSC | |
|
|
RS-Darlehensverwaltung | |
|
|
RS-Investitionsrechner |
|
|
RS Rückstellungsrechner XL: |
|||
| Die optimale Unterstützung bei Ihren Jahresabschlussarbeiten | ||||
|
|
RS Einkaufs-Verwaltung: | |||
|
Erstellung und Verwaltung von Aufträgen und Bestellungen |
||||
|
|
RS Kosten-Leistungs-Rechnung: | |||
|
 Gern erstellen wir Ihnen Ihr Excel- Tool nach Ihren Wünschen und Vorgaben. Bitte lassen Sie sich ein Angebot von uns erstellen.
ein Projekt der
reimus.NET GmbH